অস্থিরতার মধ্যে French 10-Year yield 5%-এ, ইউরোপে চাপ
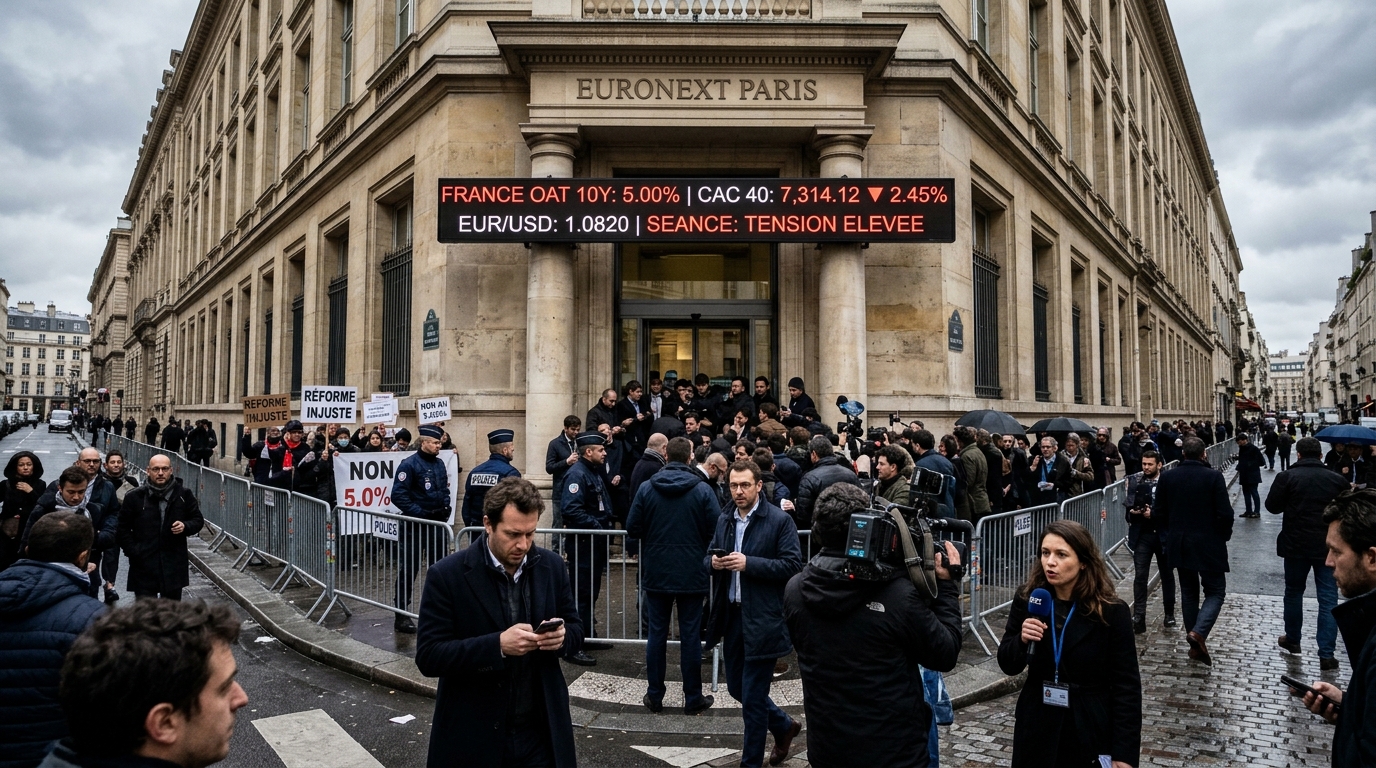
CNBC-এর একটি রিপোর্ট অনুযায়ী, France-এর 10-year government bond yield 2002-এর পর প্রথমবার 5%-এ ওঠায় দেশটি আবার বাজারের মনোযোগের কেন্দ্রে এসেছে। এই পদক্ষেপটি শুধু euro zone-এর অন্যতম মূল sovereign bond market-এ তীব্র repricing হিসেবেই নয়, ইউরোপীয় risk sentiment-এর জন্যও একটি বিস্তৃত সতর্কসংকেত হিসেবে চোখে পড়ছে।
এই স্তরটি গুরুত্বপূর্ণ কারণ France-এর government debt সাধারণত ইউরোপের মধ্যে একটি benchmark asset হিসেবে ধরা হয়। যখন সেই ঋণের yield বহু-দশকের উচ্চতায় পৌঁছে যায়, তখন কার্যত বিনিয়োগকারীরা সেটি ধরে রাখার জন্য বেশি compensation দাবি করছেন। এর পেছনে inflation concerns, political stress, fiscal worries অথবা risk-sensitive assets থেকে বৃহত্তর সরে আসা—সব কিছুর মিশ্রণ থাকতে পারে।
France-এর বাইরেও এই পদক্ষেপ কেন গুরুত্বপূর্ণ
ইউরোপে France কোনও peripheral market নয়। এটি euro area-র financial architecture-এর কেন্দ্রের কাছাকাছি অবস্থান করে, ফলে তার bond market-এ হঠাৎ ওঠানামা currencies, equities এবং বিস্তৃত borrowing costs-এ দ্রুত প্রভাব ফেলতে পারে। 10-year yield 5%-এ ওঠা এই প্রশ্ন তুলছে যে বিনিয়োগকারীরা কি আরও সাধারণভাবে euro-area political risk নতুন করে মূল্যায়ন করছেন।
CNBC-এর মতে, সাম্প্রতিক এই পদক্ষেপ এসেছে অস্থিরতার প্রেক্ষাপটে। সরবরাহ করা wire reports-এ আরও বিশদ cross-confirmation না থাকলেও, এই ফ্রেমিং-ই দেখানোর জন্য যথেষ্ট কেন forex এবং macro বিনিয়োগকারীরা বিষয়টিকে গুরুত্ব দেবেন: রাজনৈতিক অস্থিতিশীলতা সরাসরি sovereign risk premium-এ এবং পরোক্ষভাবে regional growth, fiscal management ও European Central Bank policy transmission-সংক্রান্ত প্রত্যাশায় প্রভাব ফেলতে পারে।
মুদ্রাবাজারের জন্য তাৎক্ষণিক প্রশ্নটি কেবল ওই দিন euro উঠল না নামল, তা নয়। বরং প্রশ্ন হল বিনিয়োগকারীরা কি ইউরোপের ভিতরে আরও বিস্তৃত fragmentation risk দেখতে শুরু করছেন কি না। যদি bloc-এর বৃহত্তম অর্থনীতিগুলির একটি বাড়তি financing pressure-এর মুখে পড়ে, তবে traders-রা সামগ্রিকভাবে euro-denominated assets নিয়ে আরও সতর্ক হয়ে উঠতে পারেন, বিশেষ করে যদি অস্থিরতা business confidence বা budget discipline-কে হুমকির মুখে ফেলে।
euro zone-এর জন্য একটি বাজার-সংকেত
5% স্তরটি প্রতীকী দিক থেকেও গুরুত্বপূর্ণ। যখন কোনও বড় sovereign yield এমন একটি round number ভেঙে উপরে উঠে যায়, যা বহু দশক দেখা যায়নি, তখন বাজার প্রায়ই তীব্র প্রতিক্রিয়া দেখায়। এই ধরনের স্তর নিয়ে নতুন করে বিতর্ক শুরু হতে পারে—financing costs আরও দৃশ্যমান অর্থনৈতিক সমস্যা হয়ে ওঠার আগে সরকারগুলি কতটা চাপ সহ্য করতে পারবে।
এটি কয়েকটি কারণে গুরুত্বপূর্ণ:
- Borrowing costs: উচ্চ sovereign yields সময়ের সঙ্গে corporate এবং household financing conditions-এ প্রভাব ফেলতে পারে।
- Bank balance sheets: যেসব bank government debt ধরে রাখে, তারা sovereign bonds-এর দামে আকস্মিক পতনের দিকে নিবিড় নজর রাখে।
- ECB transmission: member states-গুলির মধ্যে financial conditions অসমভাবে কঠোর হলে policy outlook বোঝা কঠিন হয়ে পড়ে।
- Euro sentiment: রাজনৈতিক অস্থিতিশীলতা ছড়াচ্ছে বলে মনে হলে currency traders-রা বেশি risk premium চাইতে পারেন।
এই পদক্ষেপটি এমন এক সংবেদনশীল সময়ে এসেছে, যখন global markets-এ bond yields, fiscal trajectories এবং political risk আবার asset pricing চালিত করছে। macro-first coverage-এ পাঠকদের প্রবল আগ্রহ দেখা গেছে, এবং এই উন্নয়ন সেই প্রবণতার সঙ্গে মেলে, কারণ এটি sovereign debt-কে সরাসরি cross-asset positioning-এর সঙ্গে যুক্ত করছে।
এটি কেন শুধু bond story নয়, forex story-ও
শিরোনামের কেন্দ্রে French debt থাকলেও, foreign-exchange-এর প্রভাব যথেষ্ট গুরুত্বপূর্ণ। একটি বড় currency union-এর ভিতরে sovereign stress নীতিগত সংহতি সম্পর্কে ধারণাকে প্রভাবিত করতে পারে। যদি বিনিয়োগকারীরা মনে করেন অস্থিরতা fiscal decisions জটিল করবে বা growth visibility দুর্বল করবে, তাহলে broader risk-off episodes-এ euro আরও দুর্বল হয়ে পড়তে পারে।
একই সময়ে, বাজারের প্রতিক্রিয়া খুব কমই একমাত্রিক হয়। yield বৃদ্ধি কখনও কখনও একটি currency-কে সমর্থন দিতে পারে, যদি তা শক্তিশালী growth বা tighter policy expectations প্রতিফলিত করে। কিন্তু যখন yield বাড়ে কারণ বিনিয়োগকারীরা বেশি political বা fiscal risk দেখছেন, তখন currency-র উপর তার প্রভাব ততটা সমর্থক নাও হতে পারে। euro trading-এ পরবর্তীতে কী ঘটবে তা বোঝার জন্য এই পার্থক্যটি অত্যন্ত গুরুত্বপূর্ণ।
এই মুহূর্তে, শিরোনামটিই সবচেয়ে স্পষ্ট verified signal: CNBC-এর মতে, French yields 2002-এর পর না-দেখা একটি স্তরে পৌঁছেছে। inflation, central-bank expectations এবং geopolitical market risk নিয়ে সাম্প্রতিক পাঠক-আগ্রহের পর, এটুকুই Europe-কে আবার global macro desks-এর radar-এ ফেরানোর জন্য যথেষ্ট।
নিরপেক্ষ outlook
এখন বাজারের পরবর্তী প্রশ্ন হল, France-এর yield surge সাময়িক প্রমাণিত হবে, নাকি এটি euro area-জুড়ে বড় ধরনের risk event-এ পরিণত হবে। বিনিয়োগকারীরা সম্ভবত bonds-এ stabilization-এর লক্ষণ, euro-তে spillover এবং রাজনৈতিক অস্থিরতা regional policy outlook-কে নতুনভাবে গড়ে তুলতে শুরু করছে কি না—সেগুলির দিকে নজর রাখবেন।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।