ঋণঝুঁকি বাড়ায় bond yield হঠাৎ লাফাতে পারে: IMF
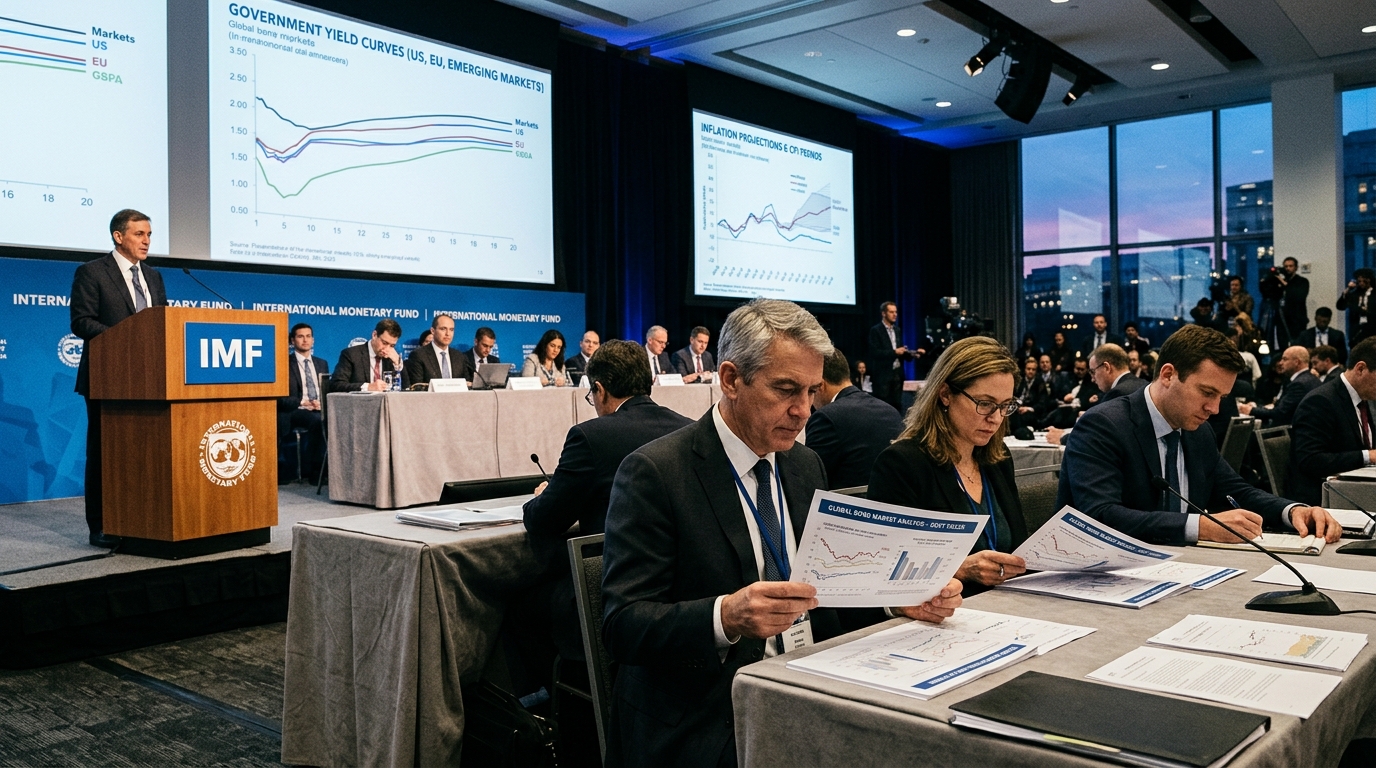
CNBC-এর একটি প্রতিবেদনের মতে, International Monetary Fund সতর্ক করেছে যে ঋণ-স্থিতিশীলতা এবং মূল্যস্ফীতির ঝুঁকি নিয়ে বিনিয়োগকারীদের উদ্বেগ বাড়লে সরকারি bond yield-এ “disorderly” উত্থান দেখা যেতে পারে। এই সতর্কতার গুরুত্ব sovereign debt desk-এর অনেক বাইরে পর্যন্ত বিস্তৃত: bond market-এ তীব্র repricing বিশ্বজুড়ে আর্থিক পরিস্থিতি কঠোর করতে পারে, সরকার ও কোম্পানির ঋণগ্রহণের খরচ বাড়াতে পারে, এবং একই সঙ্গে equities ও currencies-এর ওপর চাপ সৃষ্টি করতে পারে।
IMF-এর এই বার্তা এমন সময়ে এসেছে যখন বাজার ইতিমধ্যেই রাজকোষীয় চাপ, আঠালো মূল্যচাপ এবং সুদের হার আরও দীর্ঘ সময় উচ্চ থাকতে পারে—এই সম্ভাবনা নিয়ে সংবেদনশীল। bond yield অনেক কারণেই নড়াচড়া করতে পারে, তবে fund-এর “disorderly” শব্দের ব্যবহার ইঙ্গিত দেয় যে উদ্বেগটি ধীরগতির সমন্বয় নয়, বরং গতিবেগ ও পরিসর নিয়ে।
সম্পদশ্রেণি জুড়ে bond yield কেন গুরুত্বপূর্ণ
বৈশ্বিক আর্থিক ব্যবস্থায় bond yield হলো অর্থের বেসলাইন মূল্য। এগুলো উল্লেখযোগ্যভাবে বাড়লে সরকারকে ঋণ পুনঃঅর্থায়নের জন্য বেশি খরচ করতে হয়, কোম্পানিগুলোর অর্থায়ন ব্যয়বহুল হয়, এবং শেষ পর্যন্ত পরিবারগুলিও কঠোর ঋণপরিস্থিতির মুখোমুখি হতে পারে। সেই কারণেই IMF-এর মতো প্রতিষ্ঠানের সতর্কবার্তা bond market-এর বাইরেও প্রতিধ্বনি তোলে।
CNBC-এর মতে, IMF তার উদ্বেগকে খারাপ হতে থাকা ঋণ-গতিবিদ্যা এবং মূল্যস্ফীতির ঝুঁকির সঙ্গে যুক্ত করেছে। বাজারের চিন্তায় এই দুই বিষয় ঘনিষ্ঠভাবে সংযুক্ত। ঋণের বোঝা বড় হলে অর্থায়নের খরচ বাড়ার সময় দেশগুলি আরও ঝুঁকিপূর্ণ হয়ে পড়ে, আর স্থায়ী মূল্যস্ফীতি central bank-গুলোকে বিনিয়োগকারীদের প্রত্যাশার চেয়ে বেশি সময় নীতিকে কঠোর রাখতে বাধ্য করতে পারে।
এই সংমিশ্রণ যদি স্থায়ী হয়, তাহলে দীর্ঘমেয়াদি সরকারি ঋণ ধরে রাখতে বিনিয়োগকারীরা বেশি ক্ষতিপূরণ চাইতে পারেন। বাস্তবে এর মানে yield বাড়বে এবং bond-এর দাম পড়বে। হঠাৎ এমন নড়াচড়া currency market-এ অস্থিরতা সৃষ্টি করতে পারে এবং equity valuation, বিশেষত rate-sensitive sector-এ, নতুন করে মূল্যায়ন ডেকে আনতে পারে।
বৃহত্তর macro প্রেক্ষাপট আরও অসম হয়ে উঠছে
IMF-এর সতর্কতা বৈশ্বিক অর্থনীতিতে বিভাজন নিয়ে বৃহত্তর বিতর্কের সঙ্গেও মিলে যায়। MarketWatch-এর একটি পৃথক বিশ্লেষণে বিশ্ব অর্থনীতিকে ক্রমশ “K-shaped” বলা হয়েছে, যেখানে কিছু দেশ, sector ও পরিবার স্থিতিশীল প্রবৃদ্ধির সুবিধা পেতে থাকলেও অন্যরা উচ্চ সুদের হার ও মন্থর গতির চাপে লড়ছে। এমন অসম বিস্তার bond market-কে আরও ভঙ্গুর করতে পারে, কারণ বিনিয়োগকারীরা duration এবং sovereign risk কোথায় নিতে রাজি, সে ব্যাপারে আরও বাছাইপর্বে চলে যান।
শক্তিশালী অর্থনীতিতে বিনিয়োগকারীরা হয়তো মূল্যস্ফীতি নিয়ন্ত্রণে আনা আরও কঠিন হচ্ছে কি না, সে দিকে নজর দেবেন। দুর্বল অর্থনীতিতে বড় উদ্বেগ হতে পারে, প্রবৃদ্ধি এতটাই কমে কি না যে আগেই ভারী ঋণ-ভার আরও খারাপ হয়ে যায়। দুই পথেই ঋণগ্রহণের খরচ বাড়তে পারে, যদিও কারণ আলাদা।
এই পার্থক্যটি বৈশ্বিক বিনিয়োগকারীদের জন্য গুরুত্বপূর্ণ। শক্তিশালী প্রবৃদ্ধি-চালিত উচ্চ yield-কে বাজার একইভাবে দেখে না, যেমনভাবে রাজকোষীয় বিশ্বাসযোগ্যতা বা মূল্যস্ফীতি নিয়ন্ত্রণ নিয়ে উদ্বেগ-চালিত উচ্চ yield-কে দেখে। IMF-এর সতর্কতা মূলত দ্বিতীয় দৃশ্যপটের দিকেই ইঙ্গিত করছে বলে মনে হয়: ঝুঁকি-এড়ানোর প্রবণতা ও স্থায়িত্ব নিয়ে প্রশ্নের কারণে repricing।
এরপর বাজার কী দেখতে পারে
আগামী কয়েক সপ্তাহে বিনিয়োগকারীরা সম্ভবত কয়েকটি সংকেতের দিকে ঘনিষ্ঠ নজর রাখবেন:
- মূল্যস্ফীতির তথ্য: দামের চাপ স্থায়ী প্রমাণিত হলে দীর্ঘমেয়াদি yield-এর ওপর চাপ বজায় থাকতে পারে।
- ঋণ ইস্যু ও রাজকোষীয় পরিকল্পনা: বড় ঋণগ্রহণের প্রয়োজন বিনিয়োগকারীদের চাহিদাকে পরীক্ষা করতে পারে, বিশেষ করে ঘাটতি উঁচু থাকলে।
- Central bank-এর বার্তা: সুদের হার আরও দীর্ঘ সময় কঠোর থাকতে পারে—এমন ইঙ্গিত yield বৃদ্ধির চাপকে জোরদার করতে পারে।
- ঝুঁকি নেওয়ার মানসিকতা: duration-sensitive asset থেকে বৃহত্তর সরে আসা sovereign debt-এ নড়াচড়া বাড়িয়ে দিতে পারে।
মূল প্রশ্ন হলো, বাজার এই চাপ ধীরে ধীরে শোষণ করতে পারবে কিনা, নাকি আস্থার হঠাৎ অবনতি হবে। IMF-এর ভাষ্য ইঙ্গিত দেয় যে ঋণ ও মূল্যস্ফীতি নিয়ে উদ্বেগ একসঙ্গে বাড়লে বাজার সবসময় সুশৃঙ্খলভাবে নড়ে না।
নীতিনির্ধারকদের জন্য এতে কঠিন সমঝোতার প্রশ্ন তৈরি হয়। প্রবৃদ্ধি সমর্থন করতে চাওয়া সরকারগুলো পুনঃঅর্থায়নের খরচে সীমাবদ্ধ হয়ে পড়তে পারে, আর central bank-গুলো মূল্যস্ফীতি উদ্বেগ থাকলে শিথিলতায় যেতে ইতস্তত করতে পারে। কোম্পানি ও পরিবারের জন্য প্রভাবটি পরোক্ষ হলেও তাৎপর্যপূর্ণ: কঠোর আর্থিক পরিস্থিতি ঋণদান, বিনিয়োগ এবং ভোক্তা-চাহিদা জুড়ে ছড়িয়ে পড়তে পারে।
এই সতর্কতা এখন কেন আলাদা গুরুত্ব পাচ্ছে
ঋণ নিয়ে সতর্কবার্তা নতুন নয়, তবে IMF-এর জোর দেওয়া বিষয়টি উল্লেখযোগ্য, কারণ এটি এমন সময়ে এসেছে যখন বাজারকে বারবার সুদের হার, মূল্যস্ফীতি এবং রাজকোষীয় নীতির পথ নতুন করে মূল্যায়ন করতে হয়েছে। একটিমাত্র trigger event না থাকলেও, এই উদ্বেগগুলির সঞ্চয় bond market-কে আকস্মিক নড়াচড়ার প্রতি আরও ঝুঁকিপূর্ণ করে তুলতে পারে।
CNBC-এর মতে, IMF ইঙ্গিত করছে যে sovereign borrowing cost নিয়ে আত্মতুষ্টি ঝুঁকিপূর্ণ হতে পারে। MarketWatch-এর অসম বিশ্ব অর্থনীতি নিয়ে বিস্তৃত বিশ্লেষণটি প্রেক্ষাপট যোগ করে, যা বোঝায় বৈশ্বিক ব্যবস্থার সব অংশ কঠোর আর্থিক পরিস্থিতি সামলাতে সমানভাবে প্রস্তুত নয়।
নিরপেক্ষ দৃষ্টিভঙ্গি: বিনিয়োগকারীরা সম্ভবত আসন্ন মূল্যস্ফীতি, প্রবৃদ্ধি এবং রাজকোষীয় সংকেতের দিকে নজর দেবেন—সেগুলো yield-এ ধীর সমন্বয়কে সমর্থন করে, নাকি IMF যে তীক্ষ্ণ repricing-এর ঝুঁকির কথা বলছে তা বাড়ায়।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।