ডেটা-সেন্টারের ঋণঝুঁকি AI ট্রেডে নতুন চাপ আনছে
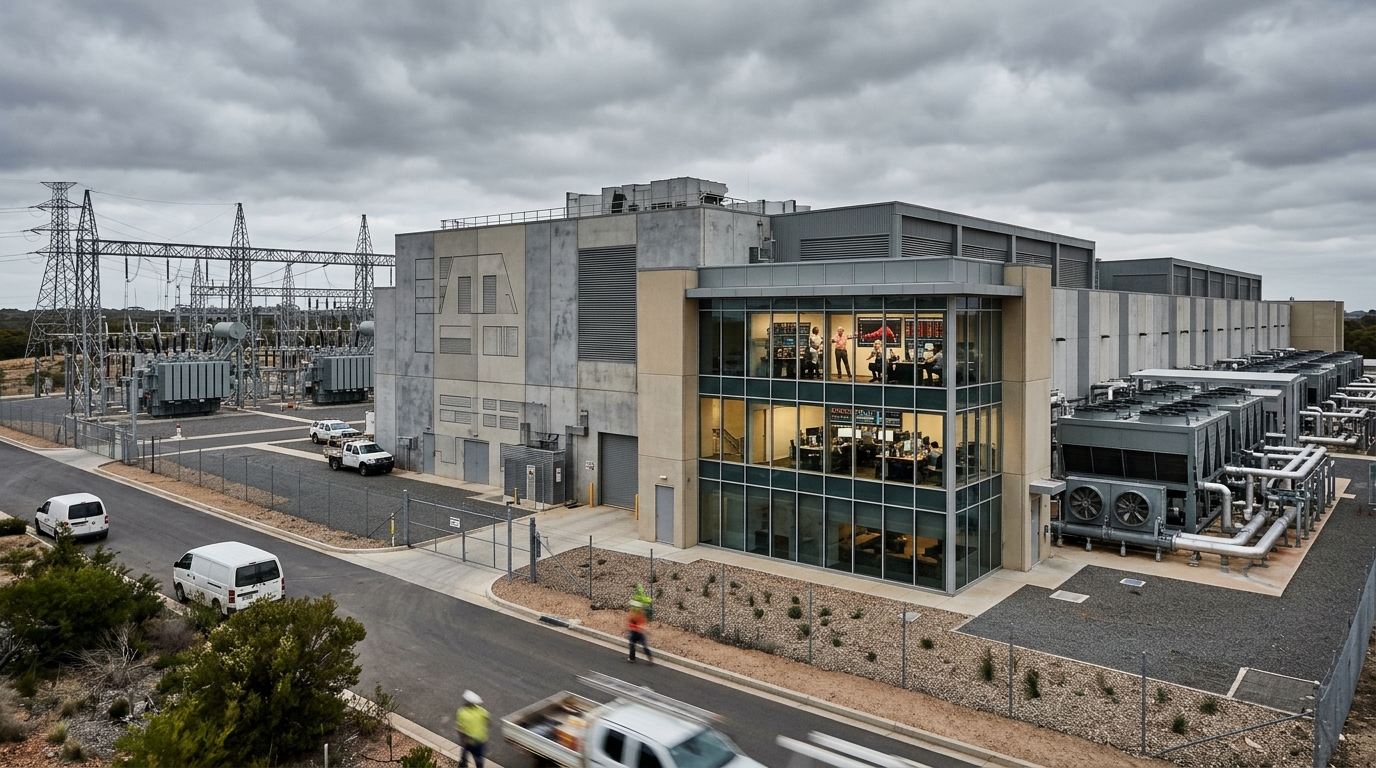
artificial intelligence ঘিরে বাজারের বিতর্ক এখন chip demand এবং software valuations-এর গণ্ডি ছাড়াচ্ছে। একটি নতুন উদ্বেগ এখন কাহিনির কেন্দ্রে চলে আসছে: AI infrastructure boom-এর অর্থায়ন কীভাবে হচ্ছে। MarketWatch-এর এক প্রতিবেদনে বলা হয়েছে, data centers ঋণের উপর চলে, এবং এ বছর সেই নির্ভরতা bonds-এর জন্য সমস্যায় পরিণত হয়েছে। এর সঙ্গে CNBC-র এই প্রতিবেদন যোগ হলে যে Microsoft তাদের AI buildout-এ চাপের লক্ষণ দেখা যাওয়ায় কম neocloud providers ব্যবহার করার পরিকল্পনা করছে, বিনিয়োগকারীদের সামনে নতুন কারণ তৈরি হচ্ছে খতিয়ে দেখার—AI growth-এর পরবর্তী ধাপ ambition নয়, capital intensity-এর কারণেই কি সীমাবদ্ধ হবে?
বিষয়টি গুরুত্বপূর্ণ, কারণ data centers আর পাঁচটা technology subsector-এর মতো নয়। এগুলো cloud এবং AI buildout-এর কেন্দ্রে অবস্থান করছে, semiconductors, power equipment, networking, land, utilities এবং credit markets-কে একসঙ্গে যুক্ত করছে। financing conditions কঠোর হলে এর প্রভাব real estate বা infrastructure lenders-এর গণ্ডি ছাড়িয়ে যেতে পারে। এতে server deployments-এর সময়সূচি, cloud capacity additions এবং global markets-এর সবচেয়ে নজরকাড়া growth narrative-গুলোর অর্থনীতি—সবই প্রভাবিত হতে পারে।
MarketWatch সমস্যাটিকে সরাসরি তুলে ধরেছে: খাতটির ঋণনির্ভরতা এ বছর একটি উল্লেখযোগ্য stress point হয়ে উঠেছে, এবং outlook আরও খারাপ হতে পারে। এর মানে bond investors leverage, project risk এবং expansion assumptions-এর sustainability নিয়ে আরও সংবেদনশীল হয়ে উঠেছেন। equity investors-দের জন্য এটি second-order risk তৈরি করছে। AI computing-এর চাহিদা শক্তিশালী থাকলেও, সেই চাহিদা মেটাতে প্রয়োজনীয় capacity তৈরি ও অর্থায়নের খরচ আগের valuations-এ ন্যায্যতা দেওয়া আরও কঠিন হয়ে উঠতে পারে।
Microsoft-কে নিয়ে CNBC-র প্রতিবেদন একটি গুরুত্বপূর্ণ operational angle যোগ করে। বিশ্বের বৃহত্তম cloud এবং AI খেলোয়াড়দের একজন যদি কম neoclouds ব্যবহার করার পরিকল্পনা করে, তাহলে সেটিকে বাজার আরও disciplined হয়ে উঠছে—এমন ইঙ্গিত হিসেবে দেখা যেতে পারে। এর মানে এই নয় যে AI buildout শেষ হয়ে যাচ্ছে। তবে এতে বোঝায়, বড় ক্রেতারা আগের তুলনায় efficiency, reliability এবং cost control-কে বেশি গুরুত্ব দিচ্ছেন।
CNBC-র অন্য শিরোনামগুলো আবার দু’দিকেরই ইঙ্গিত দেয়। নেটওয়ার্কটি জানিয়েছে, OpenAI election result সত্ত্বেও AI data centers-এ বিনিয়োগ চালিয়ে যাবে, এবং Kevin Hassett বলেছেন একটি blue wave AI buildout থামাতে পারবে না। এসব প্রতিবেদন দেখায়, কৌশলগত প্রতিশ্রুতি এখনও বহাল। কিন্তু spending plan অব্যাহত থাকলেই financing risk মুছে যায় না। বরং debt markets কঠোর থাকলে execution নিয়ে ঝুঁকি আরও বেড়ে যায়।
commodities এবং infrastructure-এর জন্য কেন এটি গুরুত্বপূর্ণ
বাজার এটিকে প্রায়ই technology story হিসেবে দেখলেও, data centers ভৌত উপকরণ এবং infrastructure-এর সঙ্গেও গভীরভাবে জড়িত। এগুলোর জন্য land, electricity, cooling systems এবং construction materials লাগে, এবং utility planning ও industrial supply chains-এও প্রভাব পড়ে। তাই এই ক্ষেত্রে debt stress তৈরি হলে তা বৃহত্তর infrastructure expectations-এও ছড়িয়ে পড়তে পারে। project বিলম্বিত বা নতুন দামে নির্ধারিত হলে সংশ্লিষ্ট input-গুলোর demand assumptions-ও বদলে যেতে পারে।
বিনিয়োগকারীরা কী দেখছেন
- ধারের পরিবেশ: funding cost বেড়ে গেলে project economics চাপে পড়তে পারে।
- capacity discipline: Microsoft-এর reported neocloud pullback আরও বাছাই করা spending-এর ইঙ্গিত দিতে পারে।
- execution risk: OpenAI এবং অন্যদের অব্যাহত প্রতিশ্রুতি expansion-কে বাঁচিয়ে রাখছে, তবে returns-এর ওপর নজর বাড়াচ্ছে।
- cross-market effects: infrastructure-এ bond stress equity sentiment-এও প্রতিফলিত হতে পারে।
সাম্প্রতিক AI sell-off, যা CNBC OpenAI, Arm এবং Qualcomm executives-দের প্রতিক্রিয়ার প্রসঙ্গে উল্লেখ করেছে, দেখায় কত দ্রুত sentiment বদলে যেতে পারে যখন বিনিয়োগকারীরা এই trade-এর স্থায়িত্ব নিয়ে প্রশ্ন তুলতে শুরু করেন। debt issue সেই চ্যালেঞ্জকে আরও গভীর করে, কারণ এটি কেবল জনপ্রিয় stock-এর headline valuations নয়, investment cycle-এর plumbing-কেই প্রভাবিত করে।
নিরপেক্ষ পূর্বাভাস: কৌশলগত দিক থেকে AI infrastructure theme অটুট রয়েছে, তবে buildout কত দ্রুত এবং কত লাভজনকভাবে চলতে পারবে, তা যাচাইয়ের ক্ষেত্রে financing conditions এখন অনেক বেশি গুরুত্বপূর্ণ পরীক্ষা হয়ে উঠছে।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।