AI-তে ডলার ঋণের চাপ বাড়িয়ে দিচ্ছে ঋণবাজারের ঝুঁকি
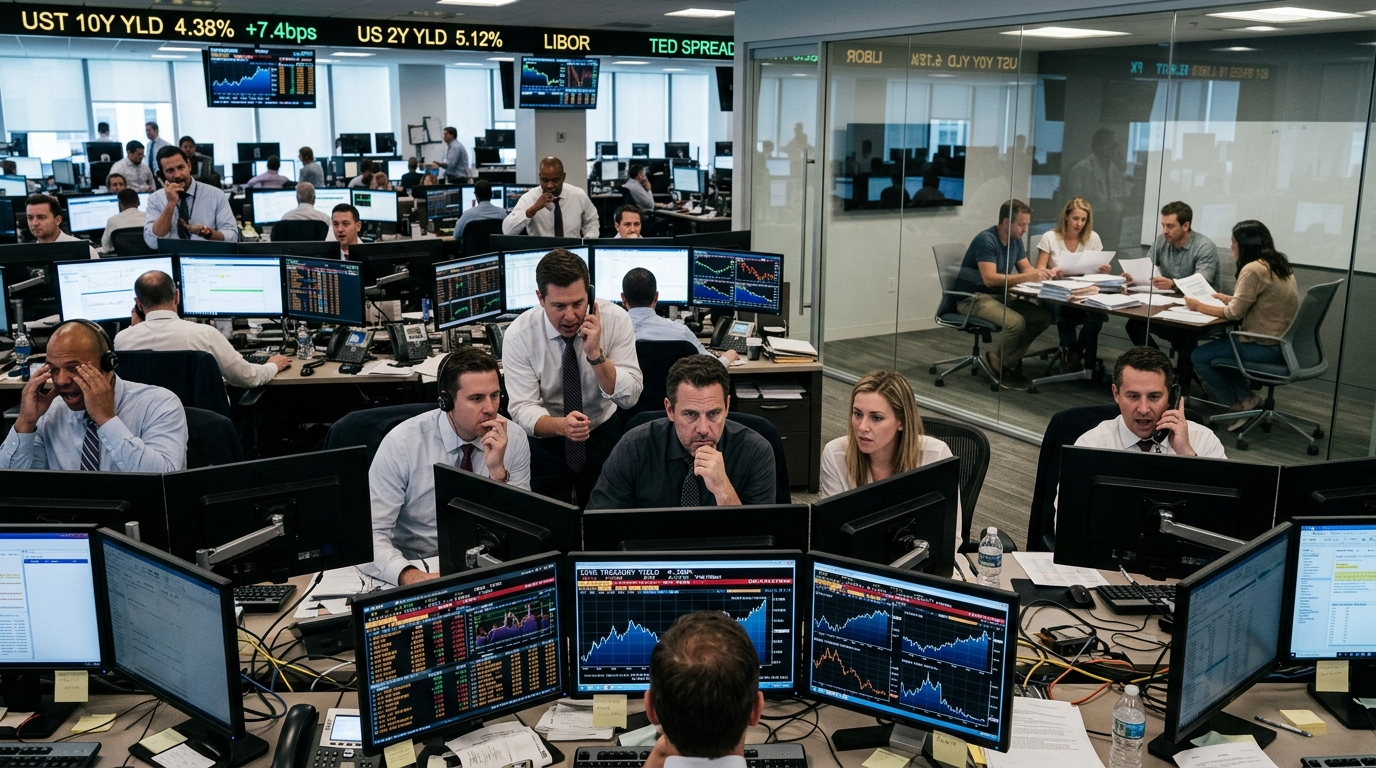
বন্ড ইয়িল্ডের ঊর্ধ্বগতি এখন আর শুধু সুদের হারের গল্প নয়। এটি AI অর্থনীতির উচ্চ ঋণনির্ভর অংশগুলোর জন্য অর্থায়ন ও মুদ্রার গল্পেও পরিণত হচ্ছে, বিশেষ করে সেইসব কোম্পানির ক্ষেত্রে যারা দ্রুত সম্প্রসারণের অর্থ জোগাতে সস্তা ঋণের ওপর নির্ভর করে।
CNBC-র মতে, বন্ড ইয়িল্ড বাড়ার সঙ্গে সঙ্গে ঋণনির্ভর AI কোম্পানিগুলি বেশি ঝুঁকির মুখে পড়ছে। এই শিরোনামটি MarketWatch-এর একটি পৃথক প্রতিবেদনের সঙ্গে মিলে যায়, যেখানে সতর্ক করা হয়েছে যে আসন্ন চাকরির রিপোর্ট 10-year এবং 30-year Treasury yields আরও বাড়িয়ে দিতে পারে। একসঙ্গে এই প্রতিবেদনগুলি ইঙ্গিত দিচ্ছে যে সরকারি ঋণগ্রহণের খরচ বাড়লে তা দ্রুতই জল্পনামূলক ও উচ্চ মূলধননির্ভর বৃদ্ধিমুখী কোম্পানিগুলির জন্য আর্থিক পরিস্থিতি কঠোর করে তুলতে পারে।
বিশ্ববাজারের জন্য এটি গুরুত্বপূর্ণ, কারণ U.S. yields এবং ডলার-অর্থায়নের পরিস্থিতি প্রায়শই বৃহত্তর ঝুঁকি-গ্রহণ প্রবণতার কেন্দ্রে থাকে। Treasury yields বাড়লে তার প্রভাব শুধু equities বা bonds-এ সীমাবদ্ধ থাকে না। এটি ডলারকে শক্তিশালী করতে পারে, পুনঃঅর্থায়নের খরচ বাড়াতে পারে এবং দীর্ঘ-মেয়াদি cash-flow প্রত্যাশার ওপর নির্ভরশীল খাতগুলিকে চাপে ফেলতে পারে।
কেন সুদের হারের প্রতি AI অর্থায়ন এত সংবেদনশীল
বর্তমান AI বিনিয়োগ-চক্র chips, data centers, cloud capacity এবং software development-এ আক্রমণাত্মক ব্যয়কে উৎসাহিত করেছে। এই নির্মাণপর্বে অর্থ জোগানো কিছু বৃহৎ কোম্পানির হাতে যথেষ্ট নগদ সঞ্চয় আছে, কিন্তু AI-সংশ্লিষ্ট আরও বিস্তৃত একদল সংস্থা বহিরাগত অর্থায়নের ওপর অনেক বেশি নির্ভরশীল।
CNBC-র মতে, ফলে ইয়িল্ড বাড়লে ঋণনির্ভর কোম্পানিগুলি ঝুঁকির মুখে পড়ে। উচ্চ benchmark yields নতুন ঋণের coupon cost বাড়াতে পারে, credit spreads কঠোর করতে পারে এবং যেসব ব্যবসার মুনাফা ভবিষ্যতে অনেক দূরে, সেগুলিকে অর্থায়ন করতে বিনিয়োগকারীদের আগ্রহ কমাতে পারে। বাস্তবে এর মানে, bond issuance, refinancing বা expansion plans-এর ক্ষেত্রে কোম্পানিগুলিকে আরও কঠিন পরিবেশের মুখোমুখি হতে হতে পারে।
এটি বিশেষভাবে প্রাসঙ্গিক এমন এক AI বাজারে, যেখানে অবকাঠামো নির্মাণ ক্রমেই বেশি মূলধননির্ভর হয়ে উঠেছে। শেষের চাহিদা শক্তিশালী থাকলেও, সেই চাহিদার অর্থায়নের খরচ valuation এবং প্রকল্পের সময়সূচি বদলে দিতে পারে।
কেন এটি forex-এর গল্পও
যদিও তাৎক্ষণিক শিরোনামগুলির কেন্দ্রবিন্দু ঋণ ও Treasury yields, বাস্তবে এর সঞ্চালনপ্রক্রিয়া প্রায়ই U.S. dollar-এর মাধ্যমে কাজ করে। দীর্ঘ-মেয়াদি yields বাড়লে U.S. assets বিদেশি বিকল্পের তুলনায় আরও আকর্ষণীয় হয়ে ওঠে, ফলে ডলার সমর্থন পেতে পারে। এর ফলে যেসব কোম্পানি বা বিনিয়োগকারীর dollar liabilities রয়েছে, তাদের ওপর দ্বিতীয় স্তরের চাপ তৈরি হতে পারে।
বৃহত্তর বাজার-প্রেক্ষাপট এই সংযোগকে আরও জোরদার করছে। MarketWatch বলেছে, আসন্ন jobs report দীর্ঘ-মেয়াদি yields আরও বাড়াতে পারে, আর Investing.com, UBS-কে উদ্ধৃত করে, দেখিয়েছে bond yields কীভাবে European equities-কে প্রভাবিত করতে পারে। এই প্রতিবেদনগুলি একই কোম্পানি-স্তরের বিষয় নিয়ে নয়, কিন্তু একই macro উপসংহারকে সমর্থন করে: bond-market repricing একসঙ্গে একাধিক asset class-কে প্রভাবিত করছে।
foreign exchange বাজারের জন্য কেন্দ্রীয় প্রশ্ন হল, U.S. yields শক্তিশালী থাকলে তা ডলারকে আরও সমর্থন দেবে কি না এবং বিশ্বব্যাপী আর্থিক পরিস্থিতি আরও কঠোর করবে কি না। এটি গুরুত্বপূর্ণ হতে পারে:
- Dollar-funded borrowers-দের জন্য, যাদের servicing বা refinancing cost বাড়তে পারে।
- Global growth stocks-এর জন্য, যাদের valuation discount rates-এর প্রতি সংবেদনশীল।
- Non-U.S. equity markets-এর জন্য, যেগুলি U.S. fixed income-এর দিকে capital flows সরে যাওয়ার সঙ্গে মানিয়ে নিচ্ছে।
- আরও বিস্তৃত risk sentiment-এর জন্য, যদি উচ্চ yields জল্পনামূলক অর্থায়নকে কোণঠাসা করতে শুরু করে।
নীতি থেকে দামের সংযোগের দিকে নজর বাজারের
সাম্প্রতিক সময়ে পাঠকদের আগ্রহ নীতি থেকে বাজারে প্রভাব-সঞ্চালনের দিকে বেশি ছিল, এবং এই গল্পটি সেই ধাঁচের সঙ্গে ঘনিষ্ঠভাবে মেলে। স্বল্পমেয়াদি catalyst হল শ্রমবাজার এবং তা yields-এর গতিপথ সম্পর্কে কী ইঙ্গিত দেয়। কিন্তু বড় প্রশ্ন হল, সুদের হারের পরিবর্তন কত দ্রুত corporate finance conditions-এ প্রতিফলিত হচ্ছে।
এটাই AI প্রসঙ্গটিকে গুরুত্বপূর্ণ করে তোলে। AI বিশ্ববাজারের সবচেয়ে শক্তিশালী থিমগুলির একটি হলেও, অর্থায়নের খরচ দ্রুত বাড়লে এমন কাঠামোগতভাবে শক্তিশালী থিমও বাধার মুখে পড়তে পারে। সেই অর্থে, উচ্চ yields পরীক্ষা করছে শক্তিশালী balance sheet-যুক্ত কোম্পানি এবং যাদের বৃদ্ধি সহজ ঋণপ্রাপ্তির ওপর নির্ভর করে—এই দুইয়ের পার্থক্য।
এই গল্পটি এমন সময় এসেছে যখন বিনিয়োগকারীরা বাজারের breadth এবং স্থায়িত্ব নিয়ে বিতর্ক করছেন। rates বাড়তে থাকলে, চাপ অসমভাবে পড়তে পারে সেইসব ব্যবসার ওপর যারা এখনও ভারী বিনিয়োগপর্বে রয়েছে। এতে দীর্ঘমেয়াদে AI buildout অগত্যা ক্ষতিগ্রস্ত হবে না, কিন্তু কোন সংস্থাগুলি এর থেকে বেশি লাভ তুলতে পারবে, তা বদলে যেতে পারে।
এখন কী দেখার
তাৎক্ষণিক ফোকাস পরবর্তী labor-market data এবং তা সাম্প্রতিক Treasury yields-র গতিবিধিকে আরও জোরদার করে কি না। দীর্ঘ-মেয়াদি yields আরও বাড়লে অর্থায়নের চাপ গভীরতর হতে পারে এবং ডলারও সমর্থন পেতে পারে। বিপরীতে, rates তুলনামূলক স্থিতিশীল থাকলে, leverage-নির্ভর growth companies-কে ঘিরে যে refinancing concerns এখন সামনে আসছে তার কিছুটা উপশম হতে পারে।
CNBC এবং MarketWatch-এর প্রতিবেদন অনুযায়ী, গুরুত্বপূর্ণ বাজার-সংকেত শুধু yields বাড়ছে কি না তা নয়, বরং কড়া অর্থায়ন-পরিস্থিতি AI-সংশ্লিষ্ট ঋণগ্রহণ ও risk appetite-এ আরও দৃশ্যমান প্রভাব ফেলছে কি না।
নিরপেক্ষ দৃষ্টিভঙ্গি: সাম্প্রতিক শিরোনামগুলি ইঙ্গিত দিচ্ছে যে Treasury yields, ডলার-অর্থায়নের পরিস্থিতি এবং AI credit risk আরও ঘনিষ্ঠভাবে যুক্ত হয়ে উঠছে, ফলে আসন্ন U.S. rates data cross-asset বাজারগুলির জন্য বিশেষভাবে গুরুত্বপূর্ণ।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।