IMF-World Bank বৈঠকে আবারও ফোকাসে সুদহার ও ঋণের চাপ
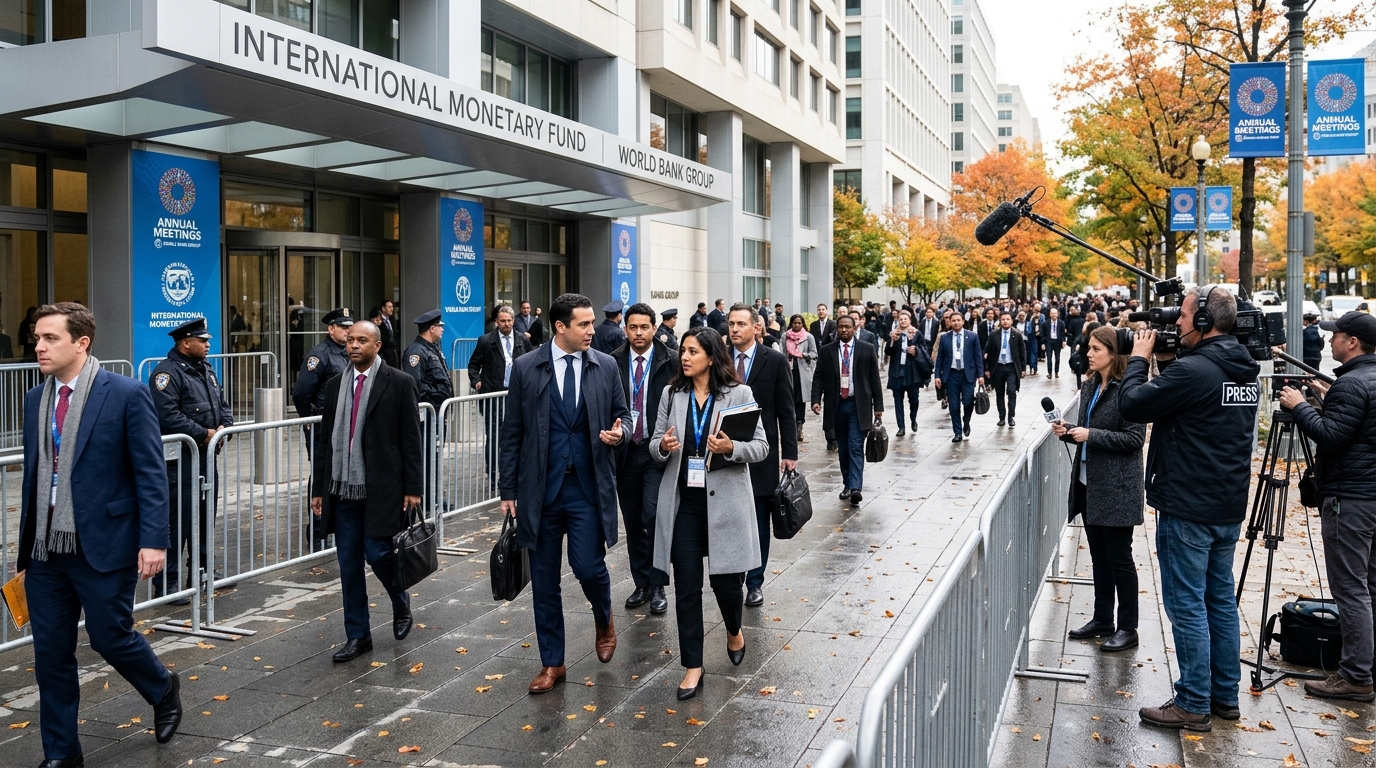
বিশ্বব্যাপী বিনিয়োগকারীদের আবারও এক পরিচিত কিন্তু এখনও অনির্ধারিত মিশ্রণ বিবেচনা করতে হচ্ছে: স্থায়ী মুদ্রাস্ফীতির ঝুঁকি, উচ্চ সুদহার এবং সরকারি অর্থভান্ডারের ওপর বাড়তি চাপ। CNBC-র এক প্রতিবেদনে বৈঠক থেকে পাওয়া তিনটি বড় বার্তা তুলে ধরা হয়েছে, এবং সেখান থেকে বাজারের জন্য এটিই ছিল সবচেয়ে স্পষ্ট বার্তাগুলির একটি।
যদিও বৈঠকগুলি থেকে এককভাবে বাজার নাড়িয়ে দেওয়ার মতো কোনো নীতিগত ঘোষণা আসেনি, তবুও এগুলি গুরুত্বপূর্ণ ছিল, কারণ এগুলি সেই প্রেক্ষাপটকে আরও জোরালো করেছে যার মধ্যে এখন central banks, bond markets এবং currencies লেনদেন হচ্ছে। বিনিয়োগকারীদের জন্য এর গুরুত্ব একটি শিরোনামে কম, বরং এই সংকেতে বেশি—নীতিনির্ধারকেরা এখনও মনে করছেন যে বৈশ্বিক অর্থনীতি ধীর প্রবৃদ্ধি এবং মুদ্রাস্ফীতি নিয়ন্ত্রণে রাখার প্রয়োজনের মাঝখানে একটি সংকীর্ণ পথ ধরে এগোচ্ছে।
বৈঠকগুলি বাজারের জন্য কেন গুরুত্বপূর্ণ
IMF-World Bank বৈঠকগুলি প্রায়ই এই বোঝার একটি চেকপয়েন্ট হিসেবে কাজ করে যে কর্মকর্তারা প্রবৃদ্ধি, মুদ্রাস্ফীতি এবং আর্থিক স্থিতিশীলতার মধ্যে ভারসাম্যকে কীভাবে দেখছেন। CNBC-র মতে, সাম্প্রতিক আলোচনাগুলি মুদ্রাস্ফীতিজনিত চাপের স্থায়িত্ব, টানাপোড়েনপূর্ণ বাজেটের মুখে সরকারগুলির সীমাবদ্ধতা এবং বড় অর্থনীতিগুলির অসম স্থিতিস্থাপকতাকে কেন্দ্র করে হয়েছে।
এটি বিভিন্ন asset class জুড়েই গুরুত্বপূর্ণ। bond investors দেখছেন, সরকারগুলিকে কি আরও দীর্ঘ সময় বেশি অর্থায়ন-ব্যয় বহন করতে হবে। equity investors পুনর্মূল্যায়ন করছেন, যদি central banks সতর্ক অবস্থানে থাকে তবে নিম্ন সুদহার কতটা সহায়তা দিতে পারে। currency traders আপেক্ষিক প্রবৃদ্ধি ও সুদহারের প্রত্যাশার দিকে নজর রাখছেন, যা U.S. dollar এবং বড় developed-market exchange rates-এর একটি প্রধান চালক হয়ে রয়েছে।
সুদহার আরও দীর্ঘ সময় কড়াকড়ি অবস্থায় থাকতে পারে
বৈঠকগুলির একটি কেন্দ্রীয় থিম ছিল—নীতিনির্ধারকেরা এখনও মুদ্রাস্ফীতির বিরুদ্ধে জয় ঘোষণা করতে প্রস্তুত নন। CNBC-র মতে, কর্মকর্তারা জোর দিয়েছেন যে বিশ্ব অর্থনীতির কিছু অংশে প্রবৃদ্ধির গতি শীতল হলেও মূল্যচাপের বিষয়ে এখনও সতর্ক থাকা প্রয়োজন হতে পারে।
বাজারের জন্য এর অর্থ, “higher for longer” সুদহারের বয়ান এখনও জীবিত। যদি central banks খুব দ্রুত easing করতে অনীহা দেখায়, তবে সরকারি bond yields আগত মুদ্রাস্ফীতি ও শ্রমবাজারের তথ্যের প্রতি সংবেদনশীল থাকতে পারে। rate-cut প্রত্যাশা ইতিমধ্যেই এ বছর অস্থিরতার একটি বড় উৎস হয়েছে, এবং বৈঠকগুলি যেন এই ধারণাকেই জোরদার করেছে যে সহজ নীতির ওপর ভরসা করে নেওয়া যাবে না।
এটি বিশেষভাবে rate-sensitive খাতগুলির জন্য প্রাসঙ্গিক, যার মধ্যে technology এবং real estate রয়েছে; তবে এর বৃহত্তর প্রভাব ম্যাক্রো-পর্যায়ে বিস্তৃত: আরও কড়া আর্থিক পরিবেশ consumer borrowing থেকে corporate refinancing—সবকিছুকেই প্রভাবিত করতে পারে।
ঋণের উদ্বেগ পেছনেও আছে — কখনও কখনও সামনেও
বৈঠকগুলি থেকে বাজারের আরেকটি গুরুত্বপূর্ণ ইঙ্গিত হল সার্বভৌম ঋণের বোঝা নিয়ে অব্যাহত ফোকাস। CNBC-র মতে, দেশগুলি যখন উচ্চতর ঋণগ্রহণ-ব্যয় এবং ধীর fiscal adjustment-এর মুখোমুখি, তখন debt sustainability একটি গুরুত্বপূর্ণ আলোচ্য বিষয় হয়ে রয়ে গেছে।
এটি বিশেষভাবে গুরুত্বপূর্ণ এমন এক পরিবেশে, যেখানে bond investors ক্রমশ সরকারগুলির ব্যয়ের পথ আরও ঘনিষ্ঠভাবে খতিয়ে দেখছেন। ঋণ-পরিষেবা ব্যয় বেড়ে গেলে নীতিগত নমনীয়তা কমে যেতে পারে এবং বাজার রাজনৈতিক ধাক্কা বা প্রবৃদ্ধির হতাশাজনক ফলাফলের প্রতি আরও উন্মুক্ত হয়ে পড়তে পারে। বাস্তবে এর মানে হতে পারে ঝুঁকিপূর্ণ sovereign borrowers-এর জন্য wider spreads, local currencies-এর ওপর চাপ এবং bank funding conditions-এ প্রভাব-ছড়িয়ে পড়া।
এই বিষয়টি শুধু emerging markets-এ সীমাবদ্ধ নয়। developed economies-গুলিও বড় ঘাটতি এবং ভারী refinancing needs-এর পরিণতির সঙ্গে লড়ছে—যে থিমগুলি সাম্প্রতিক bond-market swings-এ আরও স্পষ্ট হয়ে উঠেছে।
প্রবৃদ্ধি টিকে আছে, তবে অসমভাবে
CNBC-র মতে, বৈঠকগুলি আরও স্পষ্ট করেছে যে বৈশ্বিক প্রবৃদ্ধি একযোগে দুর্বল বা শক্তিশালী নয়, বরং অসম। এই অসমতাই নিজে একটি বাজার-চালক। এর মানে, বিনিয়োগকারীরা একসঙ্গে সমন্বিত বৈশ্বিক নীতিগত প্রতিক্রিয়া পাওয়ার সম্ভাবনা কম, আর সুদহারের পথে বিভাজন, খাতভিত্তিক পারফরম্যান্স এবং মুদ্রার প্রবণতায় পার্থক্য দেখার সম্ভাবনা বেশি।
উদাহরণস্বরূপ, যে অঞ্চলে অভ্যন্তরীণ চাহিদা স্থিতিস্থাপক এবং মুদ্রাস্ফীতি বেশি দৃঢ়, সেখানে সুদহার সমবয়সীদের তুলনায় বেশি থাকতে পারে, যা সেই অঞ্চলের মুদ্রাকে সমর্থন দিলেও স্থানীয় equities-এর ওপর চাপ ফেলতে পারে। অন্যদিকে, কোথাও কার্যকলাপ দুর্বল হলে সুদহার কমার আশাকে পুনরুজ্জীবিত করতে পারে, তবে একই সঙ্গে earnings নিয়ে উদ্বেগও বাড়াতে পারে।
এমন খণ্ডিত প্রেক্ষাপট সাধারণ বাজার-আস্থার বদলে বেছে বেছে বিনিয়োগকেই বেশি পুরস্কৃত করে।
বিভিন্ন asset class-এ প্রভাব
- Bonds: মুদ্রাস্ফীতি, issuance এবং debt sustainability-এর প্রতি অব্যাহত সংবেদনশীলতা।
- Stocks: rate-cut আশা আরও পিছিয়ে গেলে valuations চাপের মুখে থাকতে পারে।
- Currencies: আপেক্ষিক প্রবৃদ্ধি এবং নীতিগত বিভাজন এখনও গুরুত্বপূর্ণ।
- Commodities: চাহিদার প্রত্যাশা নির্ভর করছে বৈশ্বিক প্রবৃদ্ধি মুদ্রাস্ফীতি আবার না বাড়িয়ে স্থিতিশীল হতে পারে কি না তার ওপর।
IMF-World Bank বৈঠকগুলি থেকে বৃহত্তর বার্তাটি হল, বাজার এখনও এমন এক বিশ্বে লেনদেন করছে যেখানে মুদ্রাস্ফীতির ঝুঁকি চূড়া থেকে কমেছে, কিন্তু হারায়নি, এবং যেখানে রাজস্বচাপ উপেক্ষা করা ক্রমশ কঠিন হয়ে উঠছে। CNBC-র মতে, Washington-এ এই দুই থিমই কেন্দ্রীয় ছিল।
নিরপেক্ষ দৃষ্টিভঙ্গি: বাজার সম্ভবত আগত মুদ্রাস্ফীতি, প্রবৃদ্ধি এবং সরকারি অর্থায়ন-সংক্রান্ত সংকেতে প্রতিক্রিয়া জানাতে থাকবে; বৈঠকগুলি একটি স্পষ্ট মোড়বদলের ইঙ্গিত না দিয়ে বরং সতর্ক বৈশ্বিক ম্যাক্রো অবস্থানকেই জোরদার করেছে।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।