DLT বাজারে জোর দিয়ে টোকেনাইজড বন্ড প্ল্যাটফর্ম চালু করল মালয়েশিয়া
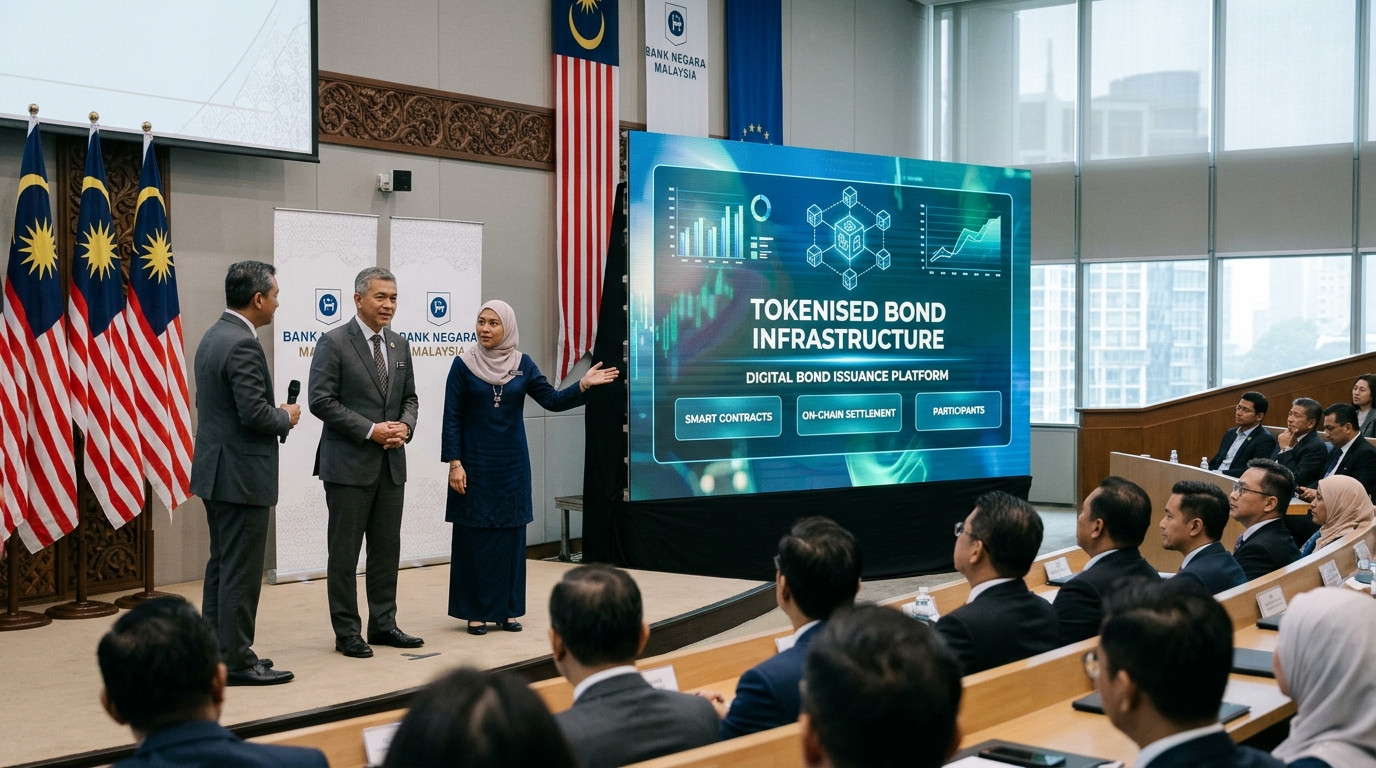
মালয়েশিয়ার কেন্দ্রীয় ব্যাংক টোকেনাইজড বন্ডের জন্য একটি distributed-ledger প্ল্যাটফর্ম চালু করেছে, যা মূলধারার পুঁজিবাজারে ব্লকচেইন অবকাঠামোর প্রাতিষ্ঠানিক ব্যবহারের বৃদ্ধির ইঙ্গিত দেয়।
Cointelegraph-এর মতে, নতুন প্ল্যাটফর্মটি জল্পনাভিত্তিক ক্রিপ্টো ট্রেডিংয়ের বদলে টোকেনাইজড বন্ড কার্যক্রমকে সমর্থন করার জন্য তৈরি করা হয়েছে। বাজারের জন্য এই পার্থক্যটি গুরুত্বপূর্ণ: ডিজিটাল-অ্যাসেটের শিরোনামগুলোতে যেখানে প্রায়ই দামের ওপর জোর দেওয়া হয়, সেখানে প্রাতিষ্ঠানিক বিনিয়োগকারী ও নীতিনির্ধারকেরা ক্রমশ আর্থিক বাজারের অবকাঠামোর দিকে মনোযোগ দিচ্ছেন, যার মধ্যে রয়েছে settlement, issuance এবং record-keeping।
কেন এই পদক্ষেপটি আলাদা
টোকেনাইজড বন্ডকে সাধারণত এমন একটি উপায় হিসেবে তুলে ধরা হয়, যার মাধ্যমে প্রচলিত fixed-income instrument-কে blockchain-ভিত্তিক সিস্টেমে উপস্থাপন করা যায়। সমর্থকদের মতে, এতে কার্যক্রমের দক্ষতা বাড়তে পারে, settlement দ্রুত হতে পারে এবং issuance প্রক্রিয়ার কিছু অংশে friction কমতে পারে। কেন্দ্রীয় ব্যাংক ও নিয়ন্ত্রকদের জন্য, এসব প্রকল্প একটি নিয়ন্ত্রিত পরিবেশও তৈরি করে, যেখানে পরীক্ষা করা যায় distributed-ledger technology বিদ্যমান আর্থিক অবকাঠামোর সঙ্গে কীভাবে কাজ করতে পারে।
মালয়েশিয়ার এই পদক্ষেপের গুরুত্ব রয়েছে কারা এতে যুক্ত, সেই বিষয়টিতে। কেন্দ্রীয় ব্যাংক-সমর্থিত একটি প্ল্যাটফর্ম বেসরকারি খাতের pilot-এর তুলনায় বেশি নীতিগত গুরুত্ব বহন করে, কারণ এটি ইঙ্গিত দেয় যে নিয়ন্ত্রিত বাজারের কাঠামোর মধ্যে tokenization কীভাবে মানিয়ে নিতে পারে, তা নিয়ে সরকারি পর্যায়ে সরাসরি আগ্রহ রয়েছে। Cointelegraph-এর মতে, এটি retail-crypto-র গল্প নয়; এটি market-structure-এর গল্প।
এটি গত এক বছরে ডিজিটাল-অ্যাসেট ক্ষেত্রে দেখা সবচেয়ে স্পষ্ট প্রবণতাগুলোর একটির সঙ্গে সামঞ্জস্যপূর্ণ: সবচেয়ে শক্তিশালী প্রাতিষ্ঠানিক গতি অনেক সময় token speculation থেকে নয়, বরং custody, settlement এবং regulated product issuance ঘিরে সিস্টেম তৈরির প্রচেষ্টা থেকে এসেছে।
প্রাতিষ্ঠানিক ব্লকচেইন, শুধু ক্রিপ্টো দামের গল্প নয়
বাজারের অংশগ্রহণকারীদের জন্য, এই চালু হওয়া ডিজিটাল-অ্যাসেট জগতের ভেতরে গড়ে ওঠা একটি বিস্তৃত বিভাজনকে প্রতিফলিত করে। একদিকে রয়েছে অত্যন্ত অস্থির টোকেন বাজার। অন্যদিকে রয়েছে বন্ড, fund এবং cash equivalents-এর মতো প্রচলিত সম্পদের tokenization ঘিরে বাড়তে থাকা নীতিগত ও অবকাঠামোগত উদ্যোগ।
মালয়েশিয়ার প্ল্যাটফর্ম সেই দ্বিতীয় প্রবণতাকে আরও জোরদার করছে। বিভিন্ন দেশ cryptocurrencies নিয়ে ভিন্ন নিয়ন্ত্রক পদ্ধতি নিলেও, প্রচলিত অর্থব্যবস্থায় distributed ledgers কাজে লাগতে পারে কি না, তা অনেক দেশই এখনও খতিয়ে দেখছে। বন্ড বাজার পরীক্ষার জন্য স্বাভাবিক ক্ষেত্র, কারণ এটি কার্যগতভাবে জটিল এবং সরকার ও কর্পোরেট অর্থায়ন ব্যবস্থার কেন্দ্রবিন্দুতে রয়েছে।
যদি এ ধরনের প্ল্যাটফর্ম নির্ভরযোগ্য প্রমাণিত হয়, তবে সময়ের সঙ্গে এটি issuance efficiency, post-trade processing এবং transparency নিয়ে বিনিয়োগকারীদের ভাবনায় প্রভাব ফেলতে পারে। তবে launch পর্যায়টি এখনও কেবল প্রাথমিক ধাপ। operational design, legal enforceability, বিদ্যমান সিস্টেমের সঙ্গে interoperability এবং বিনিয়োগকারীদের গ্রহণযোগ্যতা—সবই এখনও গুরুত্বপূর্ণ প্রশ্ন।
বৈশ্বিক বিনিয়োগকারীরা কী ইঙ্গিত পেতে পারেন
তাৎক্ষণিক বাজার-প্রভাব হয়তো দামের চেয়ে বেশি থিমভিত্তিক হবে, তবু সংকেতটি গুরুত্বপূর্ণ। এটি দেখায় যে এশিয়ার কিছু অংশ আর্থিক-বাজারের digitization-এ এখনও সক্রিয় ভূমিকা পালন করছে, বিশেষ করে যেখানে সরকারি প্রতিষ্ঠানগুলো নিয়ন্ত্রিত পরিবেশে blockchain-ভিত্তিক কাঠামো পরীক্ষা করতে প্রস্তুত।
fixed-income বাজারের জন্য tokenization উদ্যোগ গুরুত্বপূর্ণ হতে পারে, কারণ এটি বাজার-প্রবেশ ও দক্ষতার মূল প্রশ্নগুলোকে স্পর্শ করে। ডিজিটাল-অ্যাসেট বাজারের জন্যও এগুলো গুরুত্বপূর্ণ, কারণ এতে exchange-traded token-এর বাইরেও আর্থিক বাজারের স্থাপত্যকে ঘিরে আলোচনার বিস্তার ঘটে।
এটাও ব্যাখ্যা করতে সাহায্য করে কেন প্রাতিষ্ঠানিক crypto কভারেজ প্রায়ই পুরোপুরি জল্পনাভিত্তিক গল্পের তুলনায় বেশি সাড়া ফেলে। টোকেনাইজড বন্ডের জন্য কেন্দ্রীয় ব্যাংকের একটি প্ল্যাটফর্ম প্রচলিত বিনিয়োগকারীদের কাছে দৈনিক coin volatility-র শিরোনামের চেয়ে বেশি বোধগম্য, কারণ এটি সরাসরি পরিচিত ধারণার সঙ্গে যুক্ত: bond issuance, settlement systems এবং regulatory oversight।
এই গল্পের সীমাবদ্ধতা
launch-এর অর্থ নিয়ে বাড়াবাড়ি করা ঠিক হবে না। একটি প্ল্যাটফর্ম ঘোষণার অর্থ এই নয় যে তা স্বয়ংক্রিয়ভাবে বড় পরিসরের adoption, বেশি issuance volume বা বন্ড বাজারের কাঠামোতে বিস্তৃত পরিবর্তনে রূপ নেবে। অনেক কিছু নির্ভর করবে সিস্টেমটি কতটা ব্যাপকভাবে ব্যবহার হয়, কী ধরনের issuer এতে অংশ নেয় এবং বাজারের অংশগ্রহণকারীরা এতে বাস্তব অর্থে খরচ বা গতি-সংক্রান্ত সুবিধা দেখেন কি না তার ওপর।
তবু Cointelegraph-এর মতে, এই পদক্ষেপটি এমন এক সময়ে tokenization নিয়ে সরকারি খাতের সম্পৃক্ততার একটি বাস্তব উদাহরণ, যখন বৈশ্বিক নিয়ন্ত্রক ও প্রতিষ্ঠানগুলো প্রতিষ্ঠিত আর্থিক নিয়মের মধ্যে মানানসই ব্লকচেইনের ব্যবহারিক প্রয়োগ খুঁজছে।
এ কারণেই সরাসরি token-price দৃষ্টিকোণ না থাকলেও মালয়েশিয়ার এই অগ্রগতি উল্লেখযোগ্য। এটি ডিজিটাল-অ্যাসেট বাজারের এমন একটি অংশকে প্রতিফলিত করে, যা ক্রমেই বেশি গুরুত্বপূর্ণ হয়ে উঠছে: কেবল speculation নয়, regulated finance-এর জন্য নির্মিত অবকাঠামো।
নিরপেক্ষ দৃষ্টিভঙ্গি: এখন দেখার বিষয়, মালয়েশিয়ার টোকেনাইজড-বন্ড প্ল্যাটফর্ম launch পর্যায় পেরিয়ে অর্থবহ অংশগ্রহণে পৌঁছায় কি না, যা মূলধারার ঋণবাজারে distributed-ledger system কীভাবে ব্যবহার হতে পারে সে বিষয়ে আরও স্পষ্ট প্রমাণ দেবে।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।