হার 7% ছাড়াতেই ঝুঁকিপূর্ণ mortgage-এর দিকে ঝুঁকছেন ঋণগ্রহীতারা
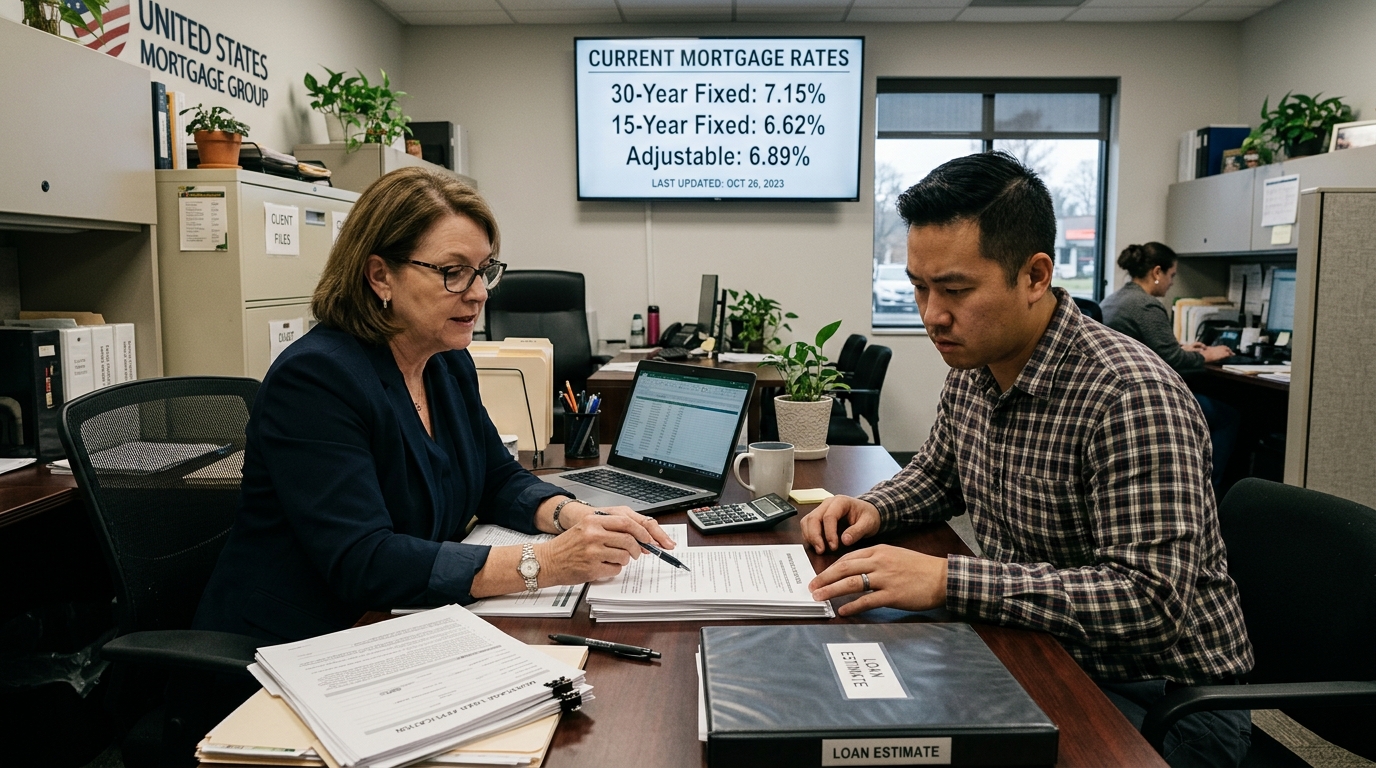
ঋণ নেওয়ার খরচ বাড়তে থাকায় কিছু আমেরিকান কীভাবে বাড়ি কেনার অর্থ জোগাচ্ছেন, তা বদলাতে শুরু করেছে। CNBC-র একটি প্রতিবেদন অনুযায়ী, গত সপ্তাহে mortgage rate 7%-এর উপরে উঠতেই প্রায় 10% ঋণগ্রহীতা বেশি ঝুঁকিপূর্ণ mortgage product বেছে নিয়েছেন। এটি ইঙ্গিত দেয় যে affordability pressure আরও বেশি পরিবারকে এমন ঋণের দিকে ঠেলে দিচ্ছে, যেগুলিতে শুরুতে পরিশোধ কমানো গেলেও দীর্ঘমেয়াদে ঝুঁকি বেড়ে যায়।
এই অগ্রগতি শুধু housing sector-এর মধ্যেই সীমাবদ্ধ নয়। mortgage-এর ধরন প্রায়শই বোঝার সবচেয়ে স্পষ্ট real-time সূচকগুলির একটি যে ভোক্তারা কীভাবে কঠিনতর আর্থিক পরিস্থিতির সঙ্গে মানিয়ে নিচ্ছেন। হার দ্রুত বাড়লে, ঋণগ্রহীতারা সাধারণত হয় বাজার থেকে সরে যান, নয়তো এমন কাঠামো খোঁজেন যা স্বল্পমেয়াদে মাসিক কিস্তি আরও সামলানো যায় এমন করে। তাই ঝুঁকিপূর্ণ ঋণের ভাগ বাড়া, homebuying activity চলতে থাকলেও, পারিবারিক বাজেটে গভীর চাপের ইঙ্গিত দিতে পারে।
mortgage চাহিদার এই পরিবর্তন কী বোঝাচ্ছে
CNBC জানিয়েছে, গত সপ্তাহে বেশি ঝুঁকিপূর্ণ ঋণ বেছে নেওয়া ঋণগ্রহীতাদের ভাগ প্রায় 10%-এ পৌঁছেছিল। শিরোনামে সংশ্লিষ্ট প্রতিটি mortgage type-এর বিশদ নেই, কিন্তু বৃহত্তর ইঙ্গিত স্পষ্ট: উচ্চ হার affordability-কে চেপে ধরায় কিছু ক্রেতা প্রচলিত fixed-rate borrowing থেকে সরে আসছেন।
mortgage বাজারে এই পরিবর্তন একাধিক রূপ নিতে পারে, যেমন adjustable-rate loan বা এমন কাঠামো যা প্রাথমিক কিস্তি কমানোর জন্য তৈরি। এই পণ্যগুলি নিজে থেকেই সমস্যাজনক নয়, কিন্তু standard financing সামলানো কঠিন হয়ে উঠলে এগুলি তুলনামূলকভাবে বেশি আকর্ষণীয় হয়ে ওঠে। সেই অর্থে, সাম্প্রতিক পদক্ষেপটিকে বাড়তি ঝুঁকি নেওয়ার আগ্রহের চেয়ে উচ্চ সুদের খরচ তৈরি করা চাপের প্রতিফলন হিসেবেই বেশি দেখা যেতে পারে।
housing market ইতিমধ্যেই দীর্ঘস্থায়ী affordability challenge-এর মুখে। mortgage rate বেশি হলে নতুন ক্রেতাদের মাসিক কিস্তি বেড়ে যায়, আর পুরনো কম-হারের ঋণধারী বর্তমান বাড়ির মালিকেরা অনেক সময় বাড়ি বিক্রি করে বেশি দামের নতুন financing নিতে অনিচ্ছুক থাকেন। এই পরিস্থিতি supply কমাতে পারে, কিছু অঞ্চলে দামকে শক্ত রাখতে পারে এবং প্রথমবারের ক্রেতাদের সামনে সাশ্রয়ী বিকল্প আরও কমিয়ে দিতে পারে।
বিনিয়োগকারীরা housing খাতকে এত ঘনিষ্ঠভাবে কেন দেখেন
housing এমন একটি প্রধান পথ, যার মাধ্যমে monetary conditions বৃহত্তর অর্থনীতিতে প্রভাব ফেলে। mortgage activity home sales, construction demand, renovation spending এবং consumer confidence-কে প্রভাবিত করে। ঋণগ্রহীতারা যখন nontraditional বা higher-risk product-এর উপর বেশি ভর করতে শুরু করেন, বাজার সেটিকে rate pressure সত্যিই প্রভাব ফেলছে—এর আরেকটি সংকেত হিসেবে দেখতে পারে।
financial stock-গুলিও এই প্রবণতার প্রতি সংবেদনশীল হতে পারে। MarketWatch আলাদাভাবে জানিয়েছে যে হার বাড়ার সঙ্গে সঙ্গে financial share-গুলি নামছিল, যা দেখায় যে বিনিয়োগকারীরা sector এবং বৃহত্তর বাজার পরিস্থিতির উপর উচ্চ yield-এর প্রভাব নতুন করে মূল্যায়ন করছেন। যদিও সেই প্রতিবেদনটি সরাসরি mortgage data নিয়ে ছিল না, দুটি অগ্রগতিই একই অন্তর্নিহিত সমস্যার দিকে ইঙ্গিত করে: উচ্চ হার অসমভাবে আর্থিক পরিস্থিতি কঠোর করতে পারে, কিছু lender-কে সুবিধা দিলেও অন্যত্র credit concern বাড়াতে পারে।
নীতিনির্ধারকদের জন্য, বেশি ঝুঁকিপূর্ণ mortgage ব্যবহারের বৃদ্ধি নজরদারির দাবিদার, কারণ এটি দেখাতে পারে কোথায় affordability সবচেয়ে দ্রুত অবনতি হচ্ছে। এটি অতীতের অতিরিক্ত ঝুঁকির পুনরাবৃত্তি অবশ্যই বোঝায় না, তবে এটি স্পষ্ট করে যে উচ্চ ঋণখরচ আচরণে অর্থবহ পরিবর্তন আনছে।
housing market-এর জন্য প্রভাব
হার যদি 7%-এর উপরে থাকে, তবে affordability housing story-র কেন্দ্রে থাকাই সম্ভব। এতে কয়েকটি প্রভাব দেখা যেতে পারে:
- আরও সতর্ক চাহিদা: কিছু ক্রেতা উচ্চ মাসিক কিস্তি মেনে নেওয়ার বদলে কেনাকাটা পিছিয়ে দিতে পারেন।
- বিকল্প ঋণ কাঠামোর বেশি ব্যবহার: নমনীয়তা খোঁজা ঋণগ্রহীতারা প্রাথমিক খরচ কমানো product-এর দিকে আরও ঝুঁকতে পারেন।
- entry-level buyer-দের উপর চাপ: যেসব পরিবারের আর্থিক সুরক্ষা কম, তারা সাধারণত rate increase-এর প্রতি সবচেয়ে বেশি সংবেদনশীল।
- দামের জন্য মিশ্র সংকেত: দুর্বল affordability চাহিদার উপর চাপ ফেলতে পারে, কিন্তু সীমিত supply কিছু বাজারে দামের পতন আটকে দিতে পারে।
তাই সাম্প্রতিক mortgage data ভোক্তারা real time-এ কীভাবে মানিয়ে নিচ্ছেন তার একটি কার্যকর snapshot দেয়। এটি বোঝায় যে চাহিদায় নাটকীয় ধস না নামলেও, ঋণগ্রহণের গঠন ক্রমেই আরও প্রতিরক্ষামূলক হয়ে উঠছে।
এখন এটি কেন গুরুত্বপূর্ণ
সাম্প্রতিক 7%-এর উপরে ওঠা শুধু শিরোনামের সংখ্যার জন্যই গুরুত্বপূর্ণ নয়, বরং এটি যে আচরণগত প্রতিক্রিয়া তৈরি করছে বলেই মনে হচ্ছে, সেটির জন্যও গুরুত্বপূর্ণ। উচ্চ হার সব পরিবারকে একইভাবে প্রভাবিত করে না। বেশি আয় বা বড় down payment-সহ ক্রেতারা এখনও পরিবর্তনটি সামলাতে পারেন, কিন্তু অন্যরা ক্রমশ ঋণের কাঠামো, বাড়ির আকার বা কেনার সময় নিয়ে আপস করতে বাধ্য হচ্ছেন।
CNBC-এর মতে, সেই চাপ এখন mortgage mix-এর মধ্যেই দৃশ্যমান। বাজারের জন্য, এই প্রবণতা মনে করিয়ে দেয় যে উচ্চ হারের প্রভাব এখনও পারিবারিক অর্থব্যবস্থা ও বাস্তব অর্থনীতির ভেতর দিয়ে ছড়িয়ে পড়ছে।
নিরপেক্ষ পূর্বাভাস: ঋণের খরচ উঁচুতে থাকলে, বিনিয়োগকারী ও নীতিনির্ধারকেরা সম্ভবত নজর রাখবেন ঝুঁকিপূর্ণ mortgage-এর দিকে এই ঝোঁক আরও বাড়ে, নাকি housing demand-এর সঙ্গে স্থিতিশীল হয়।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।