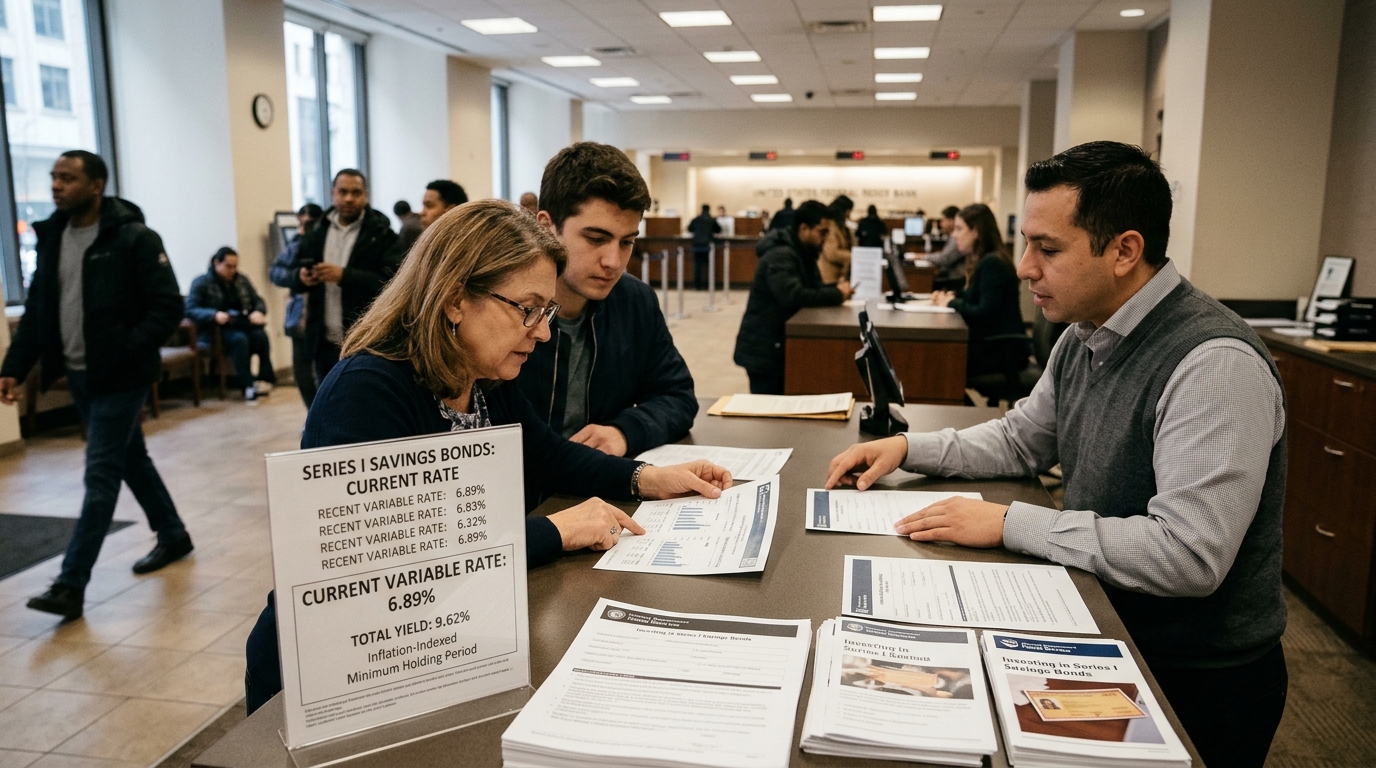
Series I bond-এর রেট রিসেট, ফের আলোচনায় মুদ্রাস্ফীতি সঞ্চয়
CNBC-এর প্রতিবেদন অনুযায়ী, U.S. Treasury Department আগামী ছয় মাসের জন্য Series I savings bond-এর নতুন 5.51% বার্ষিকীকৃত হার ঘোষণা করেছে। এই রিসেটের ফলে মুদ্রাস্ফীতি-সংযুক্ত গৃহস্থালি সঞ্চয় পণ্যগুলি আবার আলোচনায় এসেছে, এমন সময়ে যখন বাজার এখনও মূল্যস্ফীতি ও সুদের হারের গতিপথের প্রতি অত্যন্ত সংবেদনশীল।
Series I bond একটি খুচরা সঞ্চয় পণ্য, বড় প্রাতিষ্ঠানিক বাজারের মূল উপকরণ নয়; তবুও এই হার গুরুত্বপূর্ণ, কারণ এটি সরাসরি দেখায় কীভাবে মুদ্রাস্ফীতির সুরক্ষা ভোক্তা অর্থব্যবস্থায় পৌঁছচ্ছে। এমন এক পরিবেশে, যেখানে পরিবারগুলি নগদে রিটার্ন, ঋণের খরচ এবং অর্থনৈতিক অনিশ্চয়তার মধ্যে ভারসাম্য খুঁজছে, সেখানে এই নতুন হার শুধু personal-finance পাতাতেই নয়, তারও অনেক বাইরে প্রাসঙ্গিক।
এখন নতুন I bond রেট কেন গুরুত্বপূর্ণ
Series I bond এমনভাবে তৈরি, যাতে পর্যায়ক্রমে পরিবর্তিত composite rate-এর মাধ্যমে সঞ্চয়কারীদের মুদ্রাস্ফীতি থেকে সুরক্ষা দেওয়া যায়। CNBC-এর মতে, নতুন ছয় মাসের হার 5.51%। এই headline figure নজর কাড়তে পারে, কারণ এটি দেখাচ্ছে যে রক্ষণশীল নগদ বরাদ্দকারীদের কাছে মুদ্রাস্ফীতি-সংযুক্ত সঞ্চয়ের ফলন এখনও উল্লেখযোগ্য স্তরে রয়েছে।
এর গুরুত্ব দুই দিক থেকে। প্রথমত, এটি দেখায় যে Treasury-র retail product তুলনামূলকভাবে উঁচু রিসেট দিতে পারছে, অর্থাৎ মুদ্রাস্ফীতির ক্ষতিপূরণ এখনও যথেষ্ট অর্থবহ। দ্বিতীয়ত, এটি বোঝায় যে গৃহস্থালির সঞ্চয়ের সিদ্ধান্ত এখন bonds, currencies এবং equities-কে চালিত করা একই macro theme-এর সঙ্গে কতটা ঘনিষ্ঠভাবে যুক্ত।
ভোক্তাদের কাছে Series I bond হল মুদ্রাস্ফীতি সুরক্ষা ও সরকার-সমর্থিত সঞ্চয়ের সংযোগস্থল। বাজারের কাছে এটি মনে করিয়ে দেয় যে policy transmission শুধু benchmark rate-এর বিষয় নয় — এর প্রভাব পড়ে পরিবারগুলি কোথায় নগদ রাখবে, সেই সিদ্ধান্তেও।
Macro সংকেতবাহী একটি ভোক্তা পণ্য
I bond secondary market-এ Treasurys-এর মতো লেনদেন না হলেও, এর rate reset-কে বৃহত্তর মুদ্রাস্ফীতির ছবির অংশ হিসেবে দেখা যায়। যদি সঞ্চয়কারীরা এখনও inflation-linked বা government-backed instrument-কে বেশি পছন্দ করেন, তবে তা purchasing power এবং অর্থনৈতিক অস্থিরতা—দুটো নিয়েই সতর্কতার ইঙ্গিত হতে পারে।
সময়ের দিক থেকেও বিষয়টি তাৎপর্যপূর্ণ। technology share-এ চাপ, cross-asset market-এ বেশি volatility এবং মাঝারি মেয়াদে মুদ্রাস্ফীতির পথ নিয়ে অনিশ্চয়তা—এই সবের সঙ্গে বাজার লড়াই করছে। এই প্রেক্ষাপটে, 5%-এর উপরে সরকার-সমর্থিত সঞ্চয় হার মানসিকভাবে প্রভাব ফেলতে পারে, বিশেষ করে যেসব পরিবার deposit product, bill এবং inflation-linked option-এর মধ্যে বেছে নিচ্ছে।
CNBC-এর মতে, নতুন হার আগামী ছয় মাস প্রযোজ্য থাকবে, ফলে সঞ্চয়কারীরা একটি নির্দিষ্ট সময়সীমা পাচ্ছেন, যার মধ্যে inflation-linked return কার্যকর থাকবে। rate expectation দ্রুত বদলালে এই কাঠামো I bond-কে বিশেষভাবে প্রাসঙ্গিক করে তুলতে পারে।
এই রিসেট নীতিগত প্রেক্ষাপট সম্পর্কে কী বলছে
এই নতুন হার নিজে থেকে monetary policy বদলায় না, তবে এটি সেই বার্তাকে জোরদার করে যে আর্থিক সিদ্ধান্তগ্রহণে মুদ্রাস্ফীতি এখনও কেন্দ্রীয় বিষয়। Series I bond-এর মতো পণ্য তখনই বেশি দৃশ্যমান হয়, যখন পরিবারগুলি মূল্য-অনিশ্চয়তার বিরুদ্ধে সুরক্ষা চায় বা নিরাপদ সম্পদজুড়ে nominal yield উঁচু থাকে।
বৃহত্তর অর্থনৈতিক দৃষ্টিকোণ থেকে, এটি গুরুত্বপূর্ণ হওয়ার কয়েকটি কারণ রয়েছে:
- গৃহস্থালির নগদ বরাদ্দ অনিশ্চয়তা বেশি হলে government-backed product-এর দিকে সরে যেতে পারে।
- মুদ্রাস্ফীতির প্রতি সংবেদনশীলতা এখনও ভোক্তার আর্থিক আচরণের একটি মূল অংশ।
- নীতির বিশ্বাসযোগ্যতা শুধু market pricing-এই নয়, সঞ্চয়কারীরা কোন পণ্যকে আকর্ষণীয় মনে করছেন, তাতেও প্রতিফলিত হয়।
এই খবরটি policy, inflation এবং market structure-কে যুক্ত করা macro theme-এ পাঠকের আগ্রহের সঙ্গেও মেলে। I bond rate-এর পরিবর্তন হয়তো সীমিত বিষয় বলে মনে হতে পারে, কিন্তু এটি সেই একই inflation regime-কে প্রতিফলিত করে, যা bond yield, dollar strength এবং বিস্তৃত risk appetite-কে প্রভাবিত করে।
এখন থেকে কী দেখার
বাজার ও পরিবার—উভয়ের কাছেই পরবর্তী প্রশ্নগুলি সোজা: মুদ্রাস্ফীতি কি এতটাই ঠান্ডা হবে যে ভবিষ্যতের রিসেট কমে আসবে, প্রতিযোগী cash product কি আরও আকর্ষণীয় হয়ে উঠবে, এবং উচ্চ হার কি সঞ্চয়ের আচরণকে government-backed option-এর দিকে চালিত করতেই থাকবে?
CNBC-এর মতে, নতুন 5.51% হার আগামী ছয় মাসের জন্য এখন নির্ধারিত। ফলে বৃহত্তর বাজার যখন পরবর্তী সুদের হার ও মূল্যস্ফীতির গতিপথ নিয়ে বিতর্ক চালিয়ে যাচ্ছে, তখন গৃহস্থালির হাতে inflation-protected saving-এর জন্য একটি নতুন benchmark এল।
নিরপেক্ষ দৃষ্টিভঙ্গি: এই রিসেট inflation-linked সঞ্চয়কে প্রাসঙ্গিক রেখেছে, এবং ভবিষ্যতের পরিবর্তন সম্ভবত U.S. inflation ও interest rate-এর বৃহত্তর গতিপথের সঙ্গেই ঘনিষ্ঠভাবে যুক্ত থাকবে।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।