Fed-এর ইঙ্গিতে ডলার কেন্দ্রে, সুদবৃদ্ধির বাজি আরও জোরাল
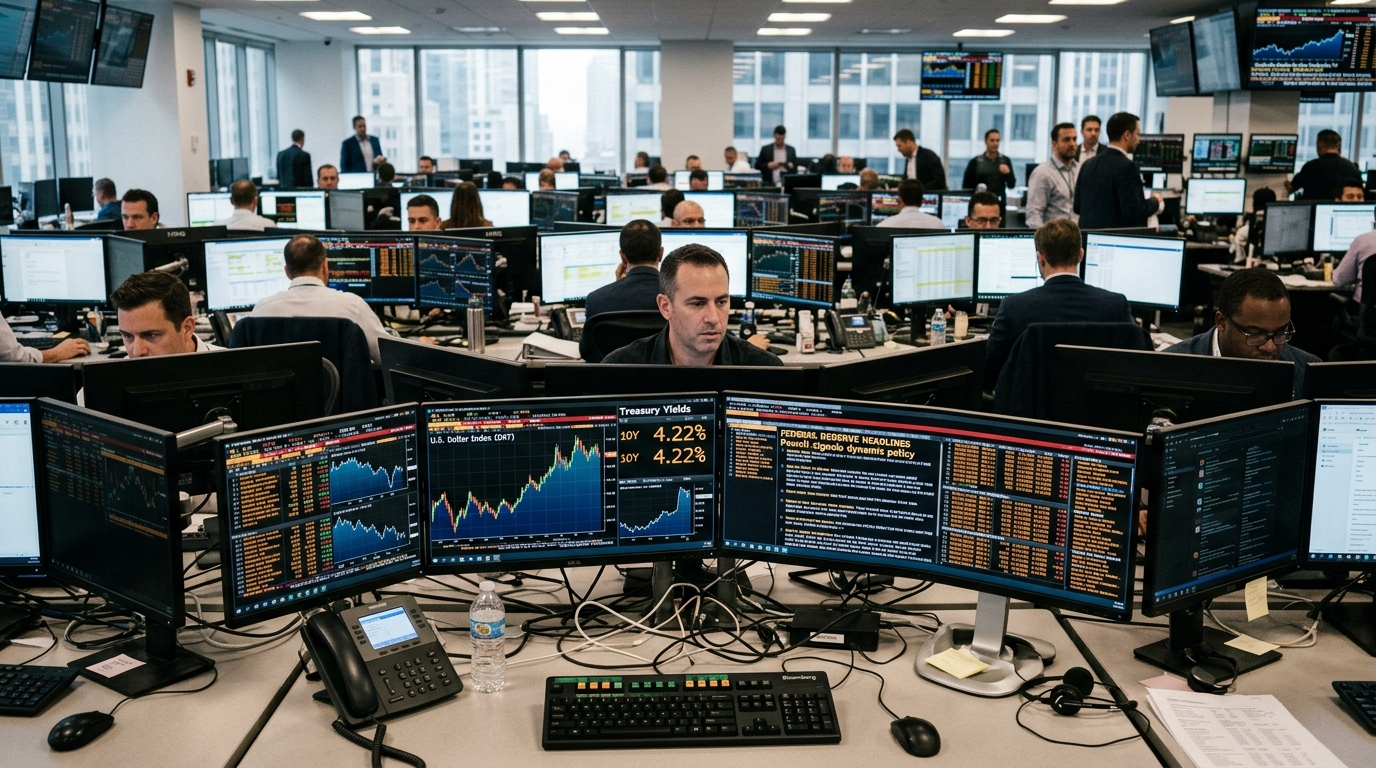
Treasury yields বাড়তে থাকায় এবং Federal Reserve-এর এক জ্যেষ্ঠ কর্মকর্তা বলায় যে বছরশেষের মধ্যে আরও একটি rate increase এখনও যুক্তিসঙ্গত প্রত্যাশা, U.S. rates-সংক্রান্ত গল্পটি বৈশ্বিক মুদ্রাবাজারের কেন্দ্রেই রয়ে গেছে। এই দুই অগ্রগতি একসঙ্গে এমন একটি থিমকে আরও জোরদার করেছে যা foreign-exchange ট্রেডিংকে চালিত করে আসছে: U.S. policy কিছু বিনিয়োগকারীর আশার তুলনায় আরও দীর্ঘ সময় কঠোর থাকতে পারে।
CNBC-এর মতে, 10-year note 19 বছরের সর্বোচ্চে পৌঁছানোর পর Treasury yields বাড়তেই থেকেছে, কারণ বিনিয়োগকারীরা আরও rate hike-এর পক্ষে বাজি বাড়িয়েছে। CNBC-এর আরেকটি পৃথক রিপোর্টে New York Fed President John Williams বলেন, বছরশেষের মধ্যে আরেকটি rate hike প্রত্যাশা করা "reasonable"। Williams যদিও আগেভাগে কোনও পদক্ষেপের প্রতিশ্রুতি দেননি, তবুও তাঁর এই মন্তব্য policy expectations-কে উঁচুতেই রাখার জন্য যথেষ্ট ছিল।
মুদ্রাবাজারের জন্য এই সমন্বয়টি গুরুত্বপূর্ণ, কারণ U.S. yields বেশি হলে dollar-denominated assets-এর আপেক্ষিক রিটার্ন বেড়ে গিয়ে ডলারকে সমর্থন দিতে পারে। বিনিয়োগকারীরা যখন দেখেন যে U.S. interest rates আরও দীর্ঘ সময় উচ্চ থাকতে পারে, তখন তারা প্রায়ই প্রধান currency pairs-এ নিজেদের অবস্থান নতুন করে মূল্যায়ন করেন, বিশেষ করে কম-ফলনশীল মুদ্রাগুলোর বিপরীতে।
ডলারের প্রতিক্রিয়া বিশ্বজুড়ে কেন গুরুত্বপূর্ণ
উচ্চ Treasury yields থেকে আসা সরাসরি বাজার-সংকেত বন্ড বাজারেই সীমাবদ্ধ থাকে না। এটি মুদ্রা, শেয়ার, পণ্য এবং ফান্ডিং অবস্থার বৈশ্বিক মূল্য নির্ধারণে প্রভাব ফেলে। U.S. benchmark yields-এর ধারাবাহিক বৃদ্ধি বৈশ্বিক আর্থিক অবস্থা আরও কঠোর করতে পারে, বিশেষ করে সেইসব অর্থনীতি ও কোম্পানির জন্য যারা dollar funding-এর ওপর নির্ভরশীল।
নীতি-প্রত্যাশা এখনও বদলাচ্ছে—এমন সময়ে এই গতিবিধি বিশেষভাবে গুরুত্বপূর্ণ। Treasury yields-এর এই ঊর্ধ্বগতির বিষয়ে CNBC-এর রিপোর্ট দেখিয়েছে যে বিনিয়োগকারীরা rate-hike bets দ্রুত বাড়াচ্ছেন। এরপর Williams-এর মন্তব্য নতুন policy context যোগ করে, ফলে বাজারের পক্ষে yields-এর এই বৃদ্ধিকে কেবল প্রযুক্তিগত কারণজনিত সাময়িক পদক্ষেপ বলে উড়িয়ে দেওয়া কঠিন হয়ে যায়।
বাস্তবে, এতে foreign-exchange বাজার সাধারণত দুটি পরস্পর-সংযুক্ত প্রশ্নে মনোযোগ ধরে রাখে:
- U.S. yields আর কতদিন উঁচু থাকতে পারে?
- অন্যান্য প্রধান central banks কি এই অবস্থানের সঙ্গে তাল মেলাতে সক্ষম বা আগ্রহী হবে?
যদি U.S. yields এবং অন্যান্য উন্নত বাজারে উপলব্ধ yields-এর ব্যবধান বাড়ে বা বড় অবস্থাতেই থাকে, তাহলে বিস্তৃত risk sentiment ওঠানামা করলেও ডলার সমর্থন পেতে পারে।
Fed-এর বার্তা এবং বহু-বাজারে নতুন মূল্যায়ন
Williams-এর মন্তব্য তাৎপর্যপূর্ণ, কারণ তিনি New York Fed-এর প্রধান—নীতি-দৃষ্টিভঙ্গির ইঙ্গিতের জন্য বিনিয়োগকারীরা যে পদটির দিকে ঘনিষ্ঠভাবে নজর রাখেন। CNBC-এর মতে, বছরশেষের মধ্যে আরেকটি hike যুক্তিসঙ্গত—এই তাঁর দৃষ্টিভঙ্গি বাজারে এমন ধারণা আরও জোরদার করে যে Fed এখনও inflation-এর বিরুদ্ধে জয়ের ঘোষণা দিতে বা নিকট-মেয়াদি easing path-এর ইঙ্গিত দিতে প্রস্তুত নয়।
এই বার্তাটি বন্ড বাজারে ইতিমধ্যেই দৃশ্যমান বৃহত্তর repricing-এর সঙ্গেও মেলে। yields বাড়া দেখায় যে বিনিয়োগকারীরা দীর্ঘমেয়াদি U.S. government debt ধরে রাখতে বেশি ক্ষতিপূরণ চাইছেন—তা সে কঠোরতর নীতির প্রত্যাশা, বেশি আঠালো inflation, অথবা উভয়ের কারণেই হোক। foreign exchange-এ এটি ডলারকে সমর্থন দিতে পারে শুধু interest-rate differentials-এর মাধ্যমেই নয়, বাজার-অনিশ্চয়তার সময়ে তারল্যসমৃদ্ধ U.S. assets-এর চাহিদার মাধ্যমেও।
তবে একই সময়ে, মুদ্রার ওপর প্রভাব সবসময় সরলরৈখিক হয় না। যদি উচ্চ yields প্রবৃদ্ধি বা আর্থিক অবস্থাকে নিয়ে আরও গভীর উদ্বেগ তৈরি করতে শুরু করে, তাহলে বাজারের কিছু অংশ প্রশ্ন তুলতে পারে যে কঠোর নীতি আদৌ কতটা টেকসই। তবে আপাতত সাম্প্রতিক শিরোনামগুলো থেকে তাৎক্ষণিক শিক্ষা হলো, Fed এখনও আরেকটি বৃদ্ধির দরজা বন্ধ করেনি, এবং বাজার সে অনুযায়ী নিজেদের অবস্থান সামঞ্জস্য করছে।
ট্রেডাররা এরপর কী দেখবেন
foreign-exchange ট্রেডাররা সম্ভবত U.S. inflation, labor-market এবং spending data-র দিকে নজর রাখতে থাকবেন, যাতে বোঝা যায় বর্তমান rate expectations কতটা ন্যায্য। তারা এটাও দেখবেন যে অন্যান্য central banks আরও সতর্ক অবস্থান নেয় কি না, নাকি ডলারের শক্তির বিরুদ্ধে প্রতিরোধ জারি রাখে।
বৃহত্তর rate picture-এ আরেকটি শিরোনাম এসেছে CNBC-এর সেই রিপোর্ট থেকে, যেখানে বলা হয়েছে Switzerland আপাতত rates 0% এ রাখছে। এটি দেখায় যে বৈশ্বিক নীতিগত প্রেক্ষাপট কতটা অসম হতে পারে। যদি কিছু central bank স্থির থাকে, আর Fed tightening bias বজায় রাখে, তাহলে আপেক্ষিক policy divergence FX pricing-এর আরও বড় চালিকা শক্তি হয়ে উঠতে পারে।
সাম্প্রতিক এই পদক্ষেপ ডলারের জন্য একমুখী পথ নিশ্চিত করে না, এবং data বা central-bank ভাষা বদলালে মুদ্রাবাজার দ্রুত ঘুরেও দাঁড়াতে পারে। তবুও, যতক্ষণ Treasury yields উঁচু থাকে এবং Fed কর্মকর্তারা আরও tightening-এর দরজা খোলা রাখেন, ততক্ষণ ডলার সম্ভবত বৈশ্বিক বাজার-আলোচনার কেন্দ্রেই থাকবে।
নিরপেক্ষ দৃষ্টিভঙ্গি: নিকট মেয়াদে মুদ্রাবাজার U.S. yield moves এবং Fed-এর পরবর্তী যে কোনও নির্দেশনার প্রতি অত্যন্ত সংবেদনশীল থাকারই ইঙ্গিত দিচ্ছে; ডলারের পথ ঘনিষ্ঠভাবে নির্ভর করবে আসন্ন macro data-র ওপর।
মার্কেটপ্রোর প্রতিবেদনগুলো প্রকাশিত বাজার সংবাদের AI-সহায়ক বিশ্লেষণ। এটি বিনিয়োগ পরামর্শ নয়।